text size
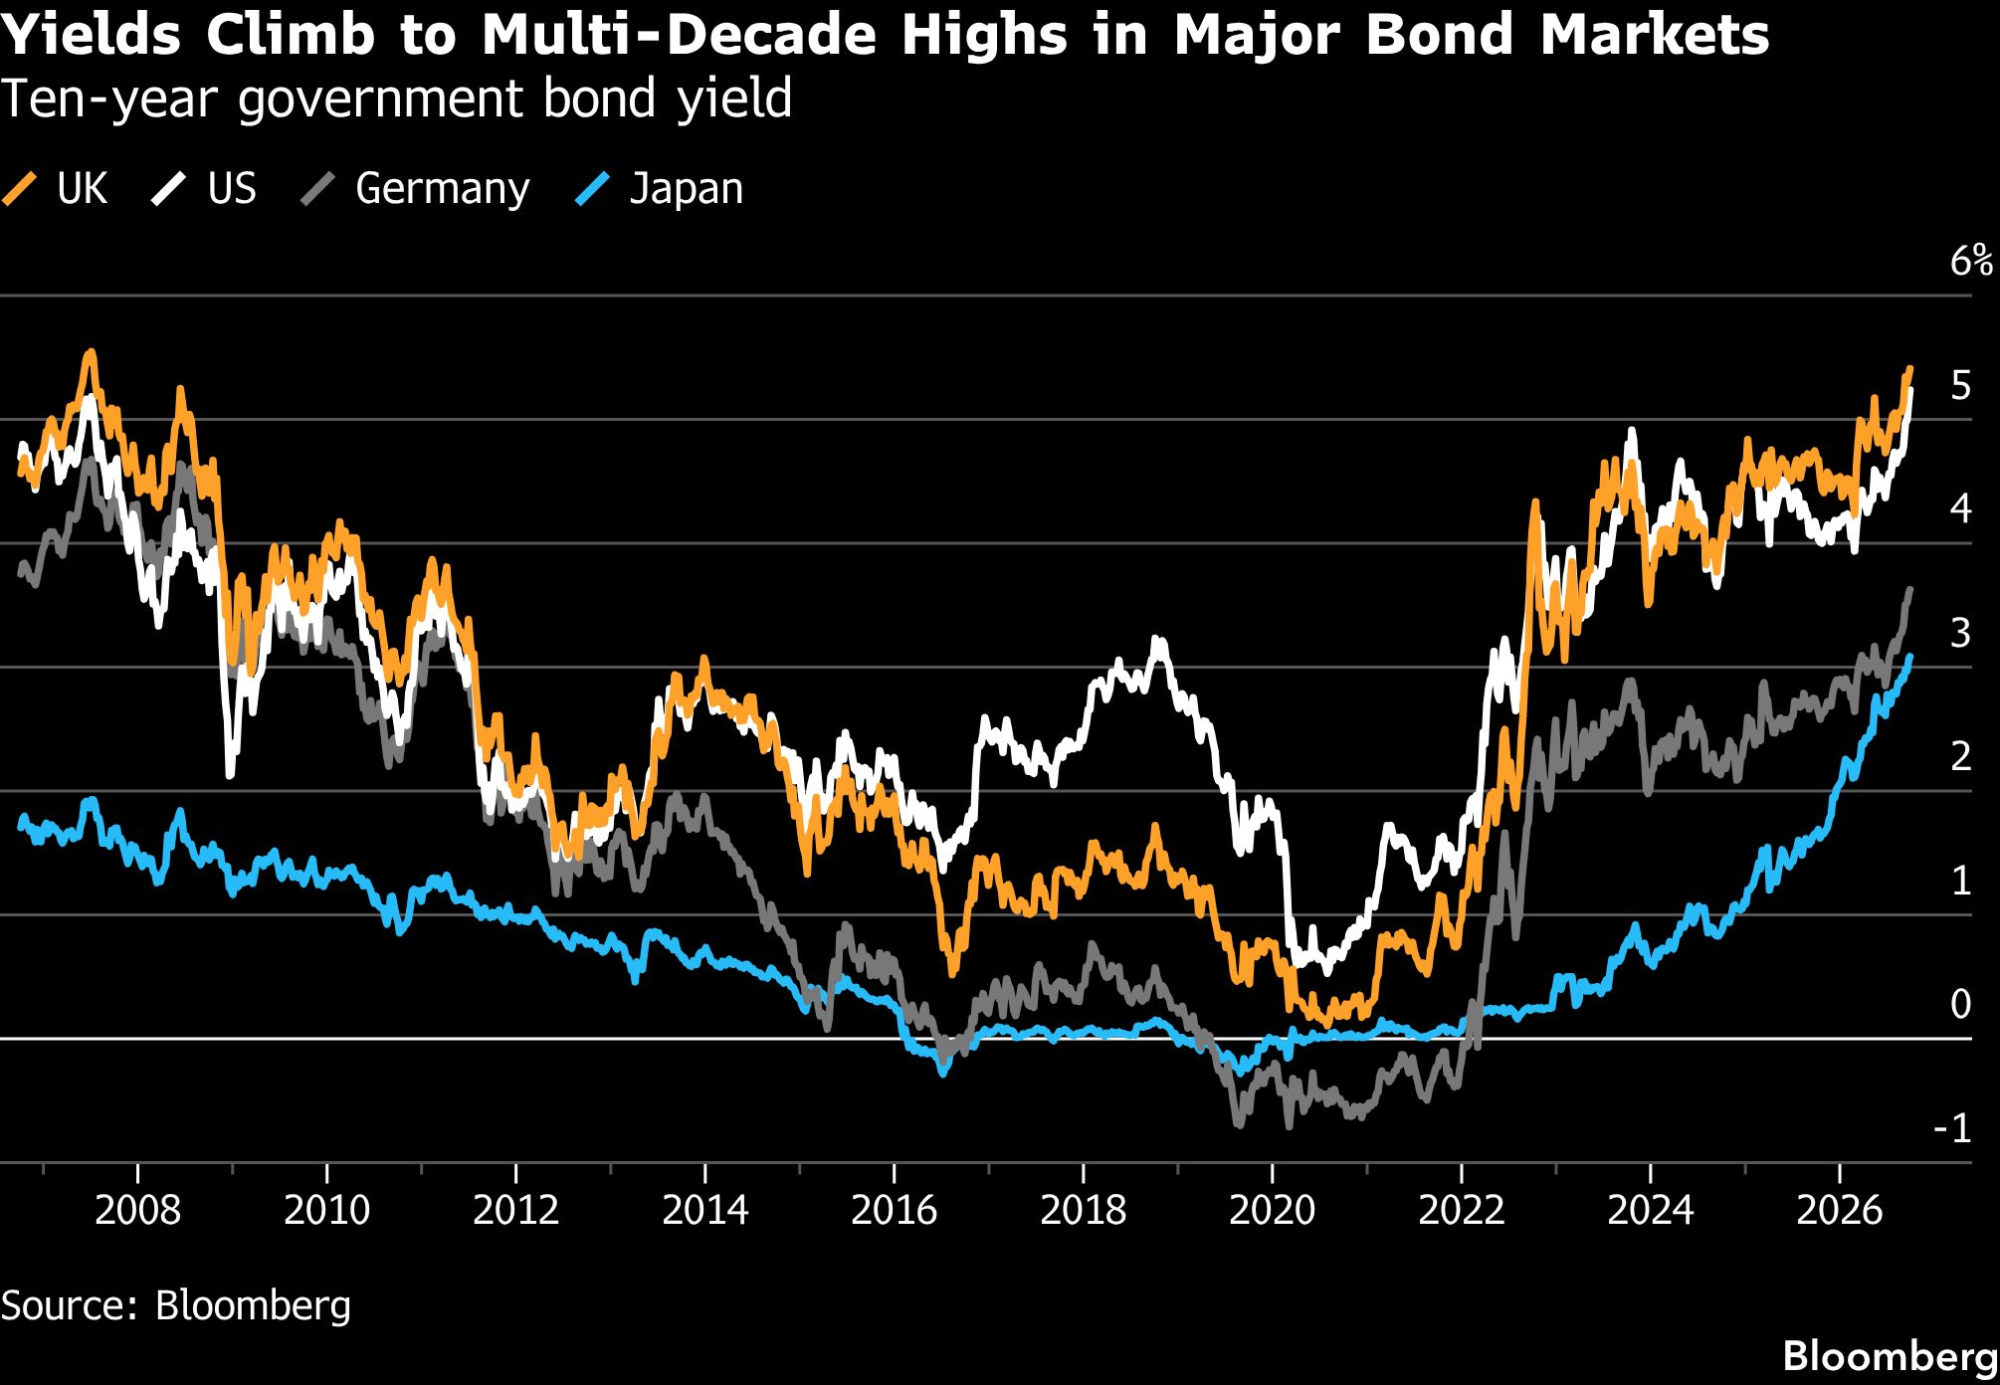
Prinosi na obveznice gotovo svakodnevno rastu širom svijeta, što je pokrenulo žestoku raspravu o razlozima tog rasta i o tome koliko bi još mogli da porastu.
Globalna rasprodaja obveznica podigla je prinos na referentne desetogodišnje američke državne obveznice na najviši nivo od 2007. godine, dok je više od polovine od 173 ispitanika u prošlonedjeljnoj anketi Markets Pulse ocijenilo da će prinos na američke tridesetogodišnje obveznice do kraja godine dostići šest odsto.
Troškovi zaduživanja od Japana do Francuske takođe dostižu nove višegodišnje rekorde, što je doprinijelo rastu prinosa na Bloombergov indeks ukupnog prinosa na državne obveznice (Bloomberg Global Aggregate Treasuries Total Return) na najviši nivo od 2000. godine. Vrijednost globalnih obveznica ove godine pao je za 2,7 odsto vrijednosti, dok su akcije porasle za 13 odsto.
Rasprodaja se odvija dok inflacija ne popušta, javne finansije izazivaju sve veću zabrinutost, a privreda pokazuje otpornost, što dodatno pritiska tržište obveznica, pa investitori pokušavaju da utvrde koji faktori zaista podižu prinose. U takvim okolnostima Torsten Slok iz kompanije Apollo Global Management među onima je koji upozoravaju da bi kamatne stope mogle ostati više tokom dužeg perioda.
"Čak i ako su neki ključni pragovi pređeni, ne smatramo da su dugoročni prinosi nužno dostigli nivo na kojem bi se sami stabilizovali", rekao je Gilles Moec, glavni ekonomista kompanije AXA Group.
 Bloomberg
Ovo je 10 razloga zbog kojih se globalne obveznice rasprodaju.
1. Otporan privredni rast
Investitori se obično okreću obveznicama kada su ekonomski izgledi loši. Međutim, američka ekonomija i dalje raste stabilnim tempom, dok se globalna privreda dobro drži uprkos ratu između SAD i Irana i visokim troškovima zaduživanja.
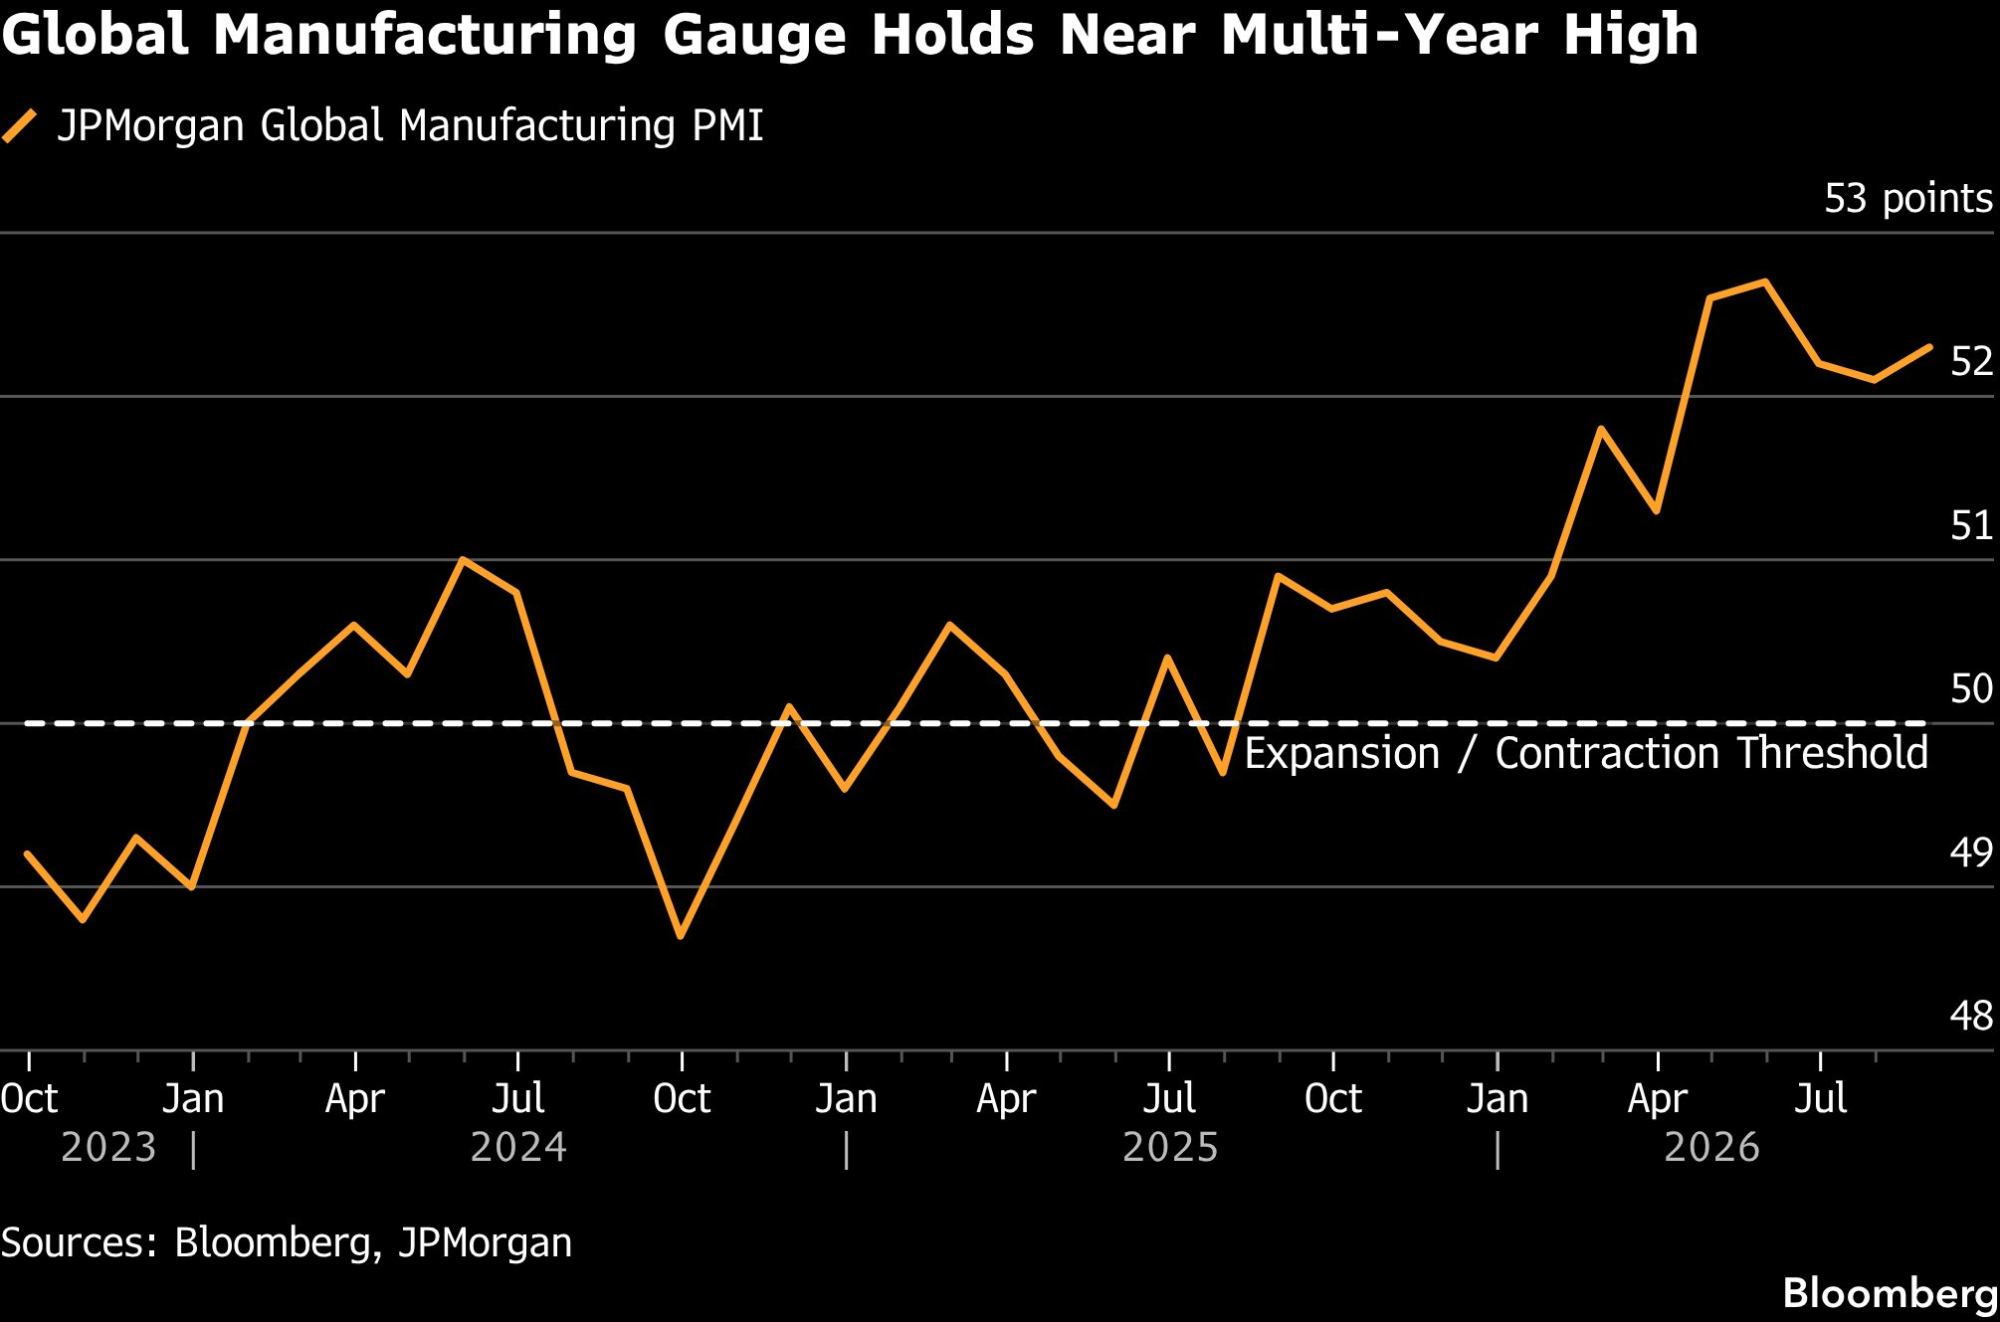
Aktivnost kompanija širom svijeta je snažna, a pokazatelji u prerađivačkoj industriji ukazuju na najbrži rast u velikim ekonomijama u posljednjih nekoliko godina.
Takva otpornost podstiče inflaciju i povećava rizik od novih povećanja kamatnih stopa, dok investitorima istovremeno daje razlog da prednost daju akcijama u odnosu na obveznice. Inflacija je nepovoljna za obveznice jer smanjuje realnu vrijednost kupona i glavnice koje investitori treba da prime u budućnosti.
"Rast je i dalje snažan i, sudeći prema posljednjim indeksu menadžera nabavke (PMI), dodatno ubrzava", rekao je Martin Harvey, menadžer portfelja za obveznice u kompaniji Wellington Management. "Obveznice trenutno nisu dobra zaštita od pada vrijednosti akcija."
 Bloomberg
2. Više cijene sirovina
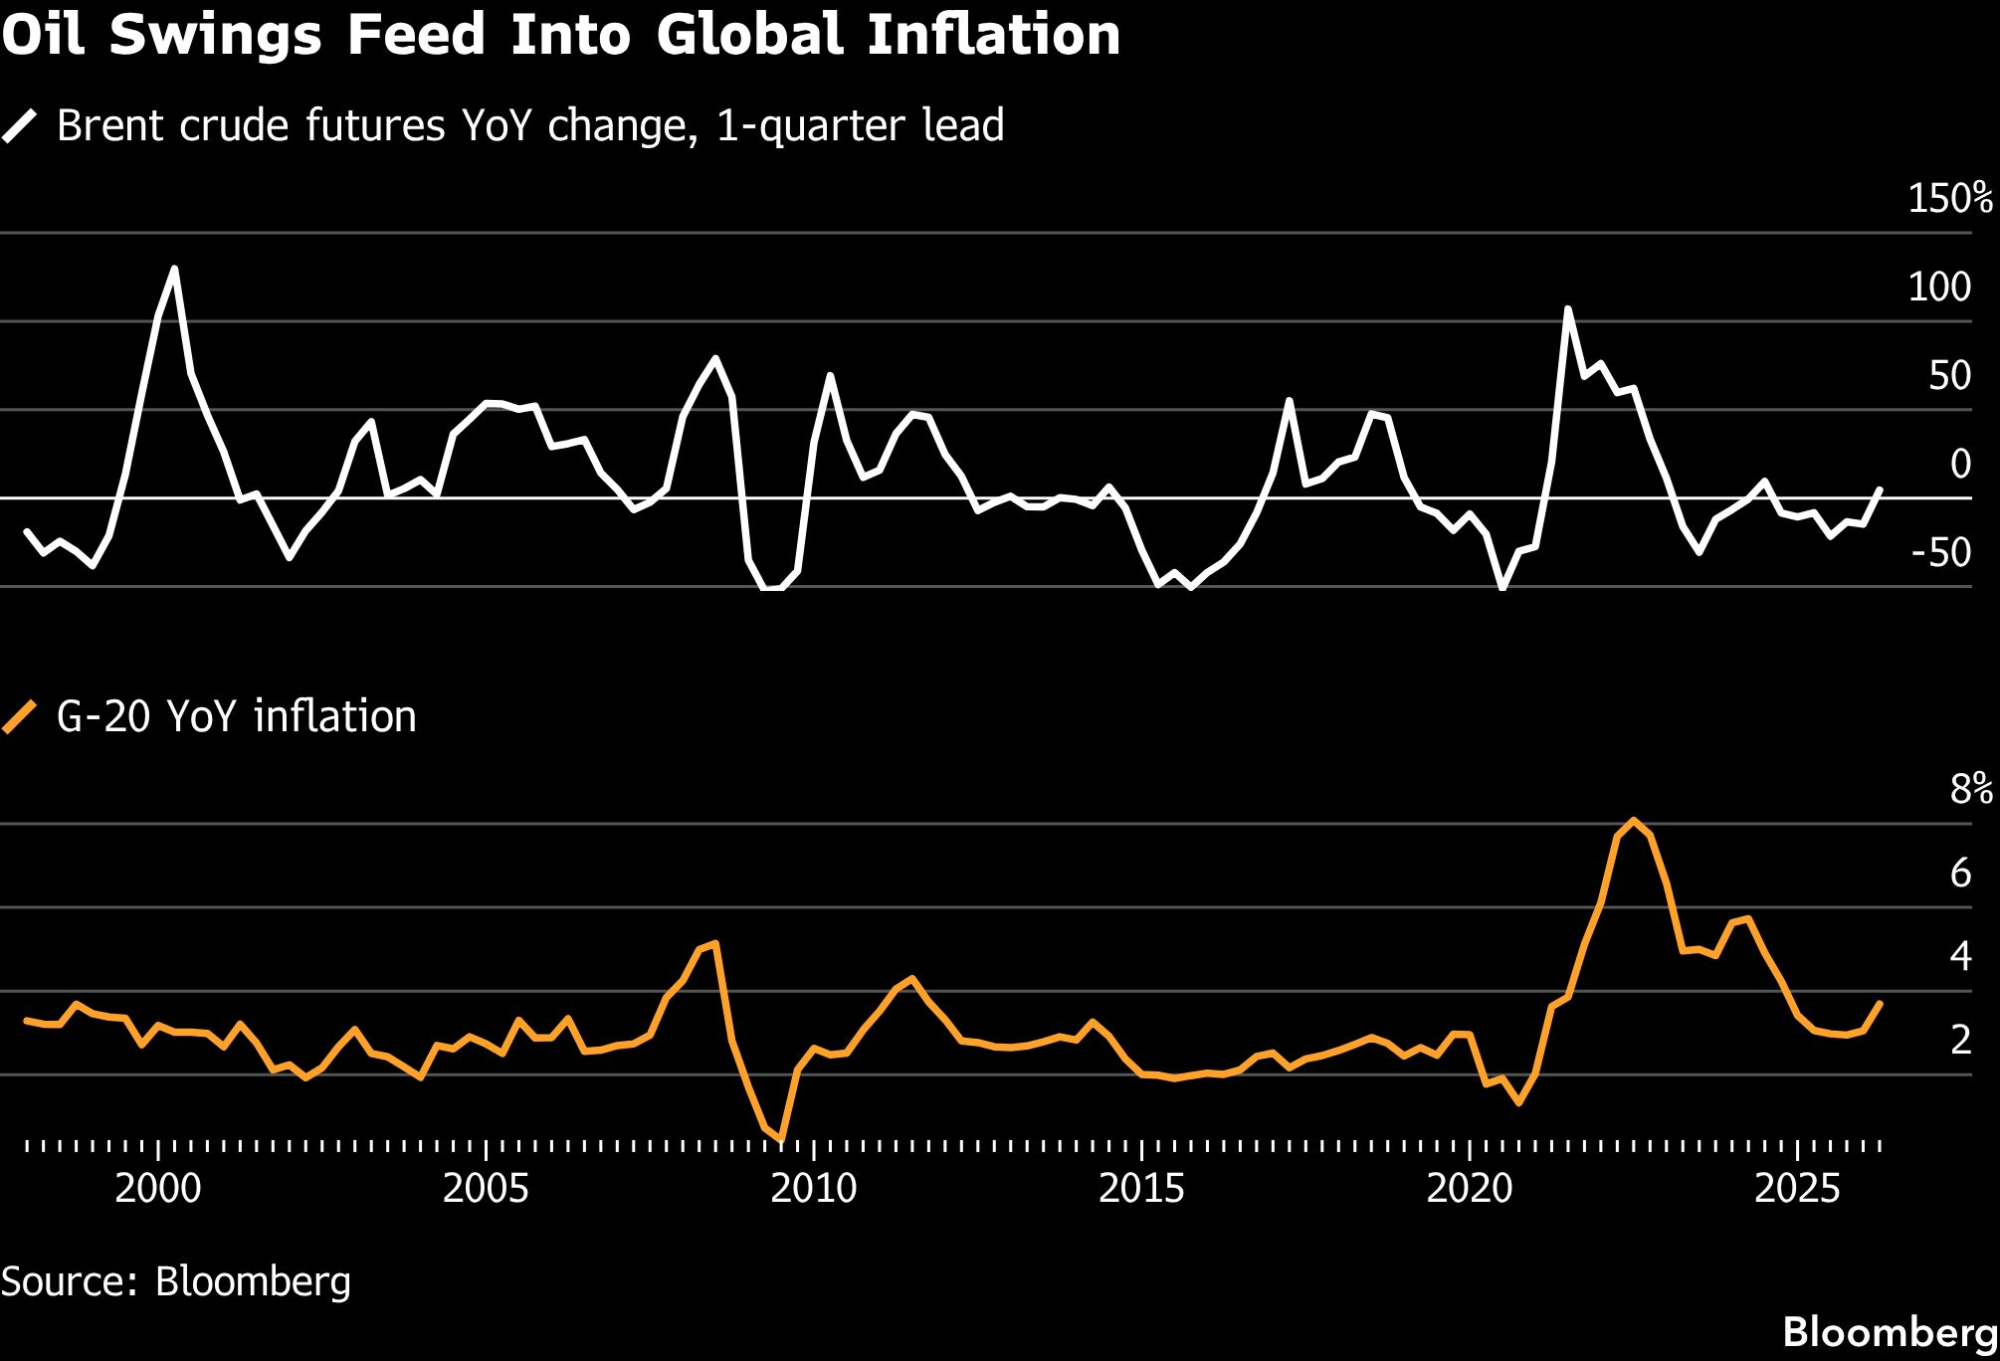
Rat između SAD i Irana izazvao je, prema ocjeni Goldman Sachs Group, najveći potres u snabdijevanju naftom do sada.
Cijena sirove nafte brent dostigla je čak 126,41 dolar po barelu, jer je sukob ograničio transport energenata kroz ključni Ormuski moreuz. To je zauzvrat podiglo cijene gasa i dizela i doprinijelo tome da ukupni inflatorni pritisci ostanu povišeni.
Istovremeno, rastu i cijene hrane, dijelom zbog nedavnih toplotnih talasa.
 Bloomberg
3. Povećanje kamatnih stopa
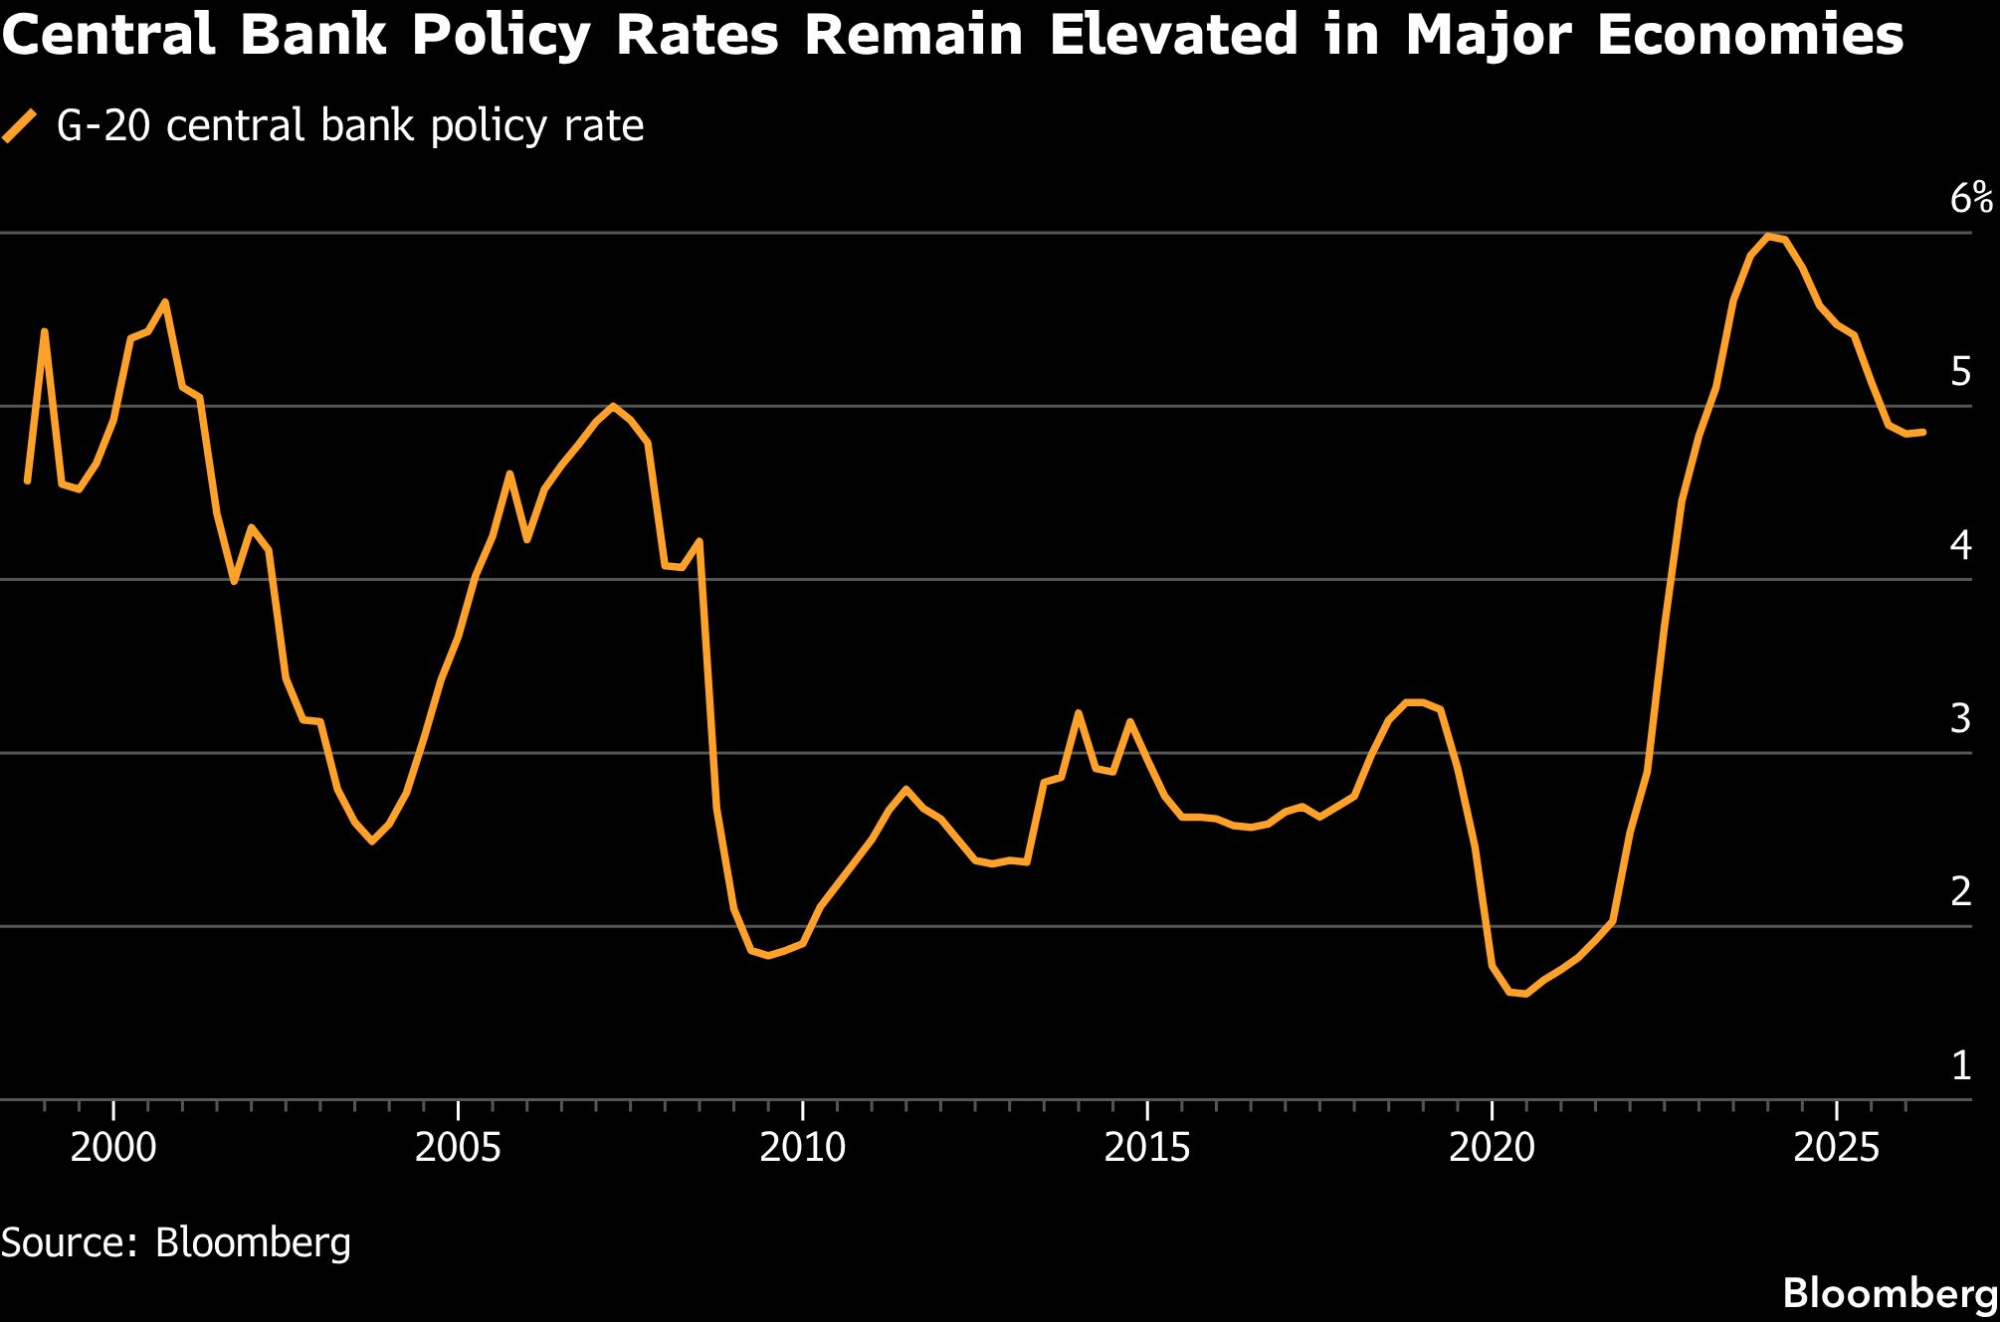
Američke Federalne rezerve podigle su kamatne stope u septembru, dok zvaničnici poručuju da bi zbog inflacije iznad ciljanih dva odsto mogla biti potrebna dodatna povećanja.
Centralne banke Australije i Japana takođe su podigle kamate kako bi obuzdale inflaciju, dok trgovci sada očekuju povećanje stopa u Velikoj Britaniji, Kanadi i Evropi u narednim mjesecima.
Nedavno objavljena analiza pokazala je da se oko 90 odsto rasta nominalnog prinosa na desetogodišnje američke obveznice od avgusta 2020. dogodilo u vreme objavljivanja izveštaja o zapošljavanju van poljoprivrednog sektora i govora ključnih zvaničnika Federalnih rezervi. To ukazuje da očekivanja tržišta u vezi sa kratkoročnim kamatnim stopama imaju dominantan uticaj na prinose.
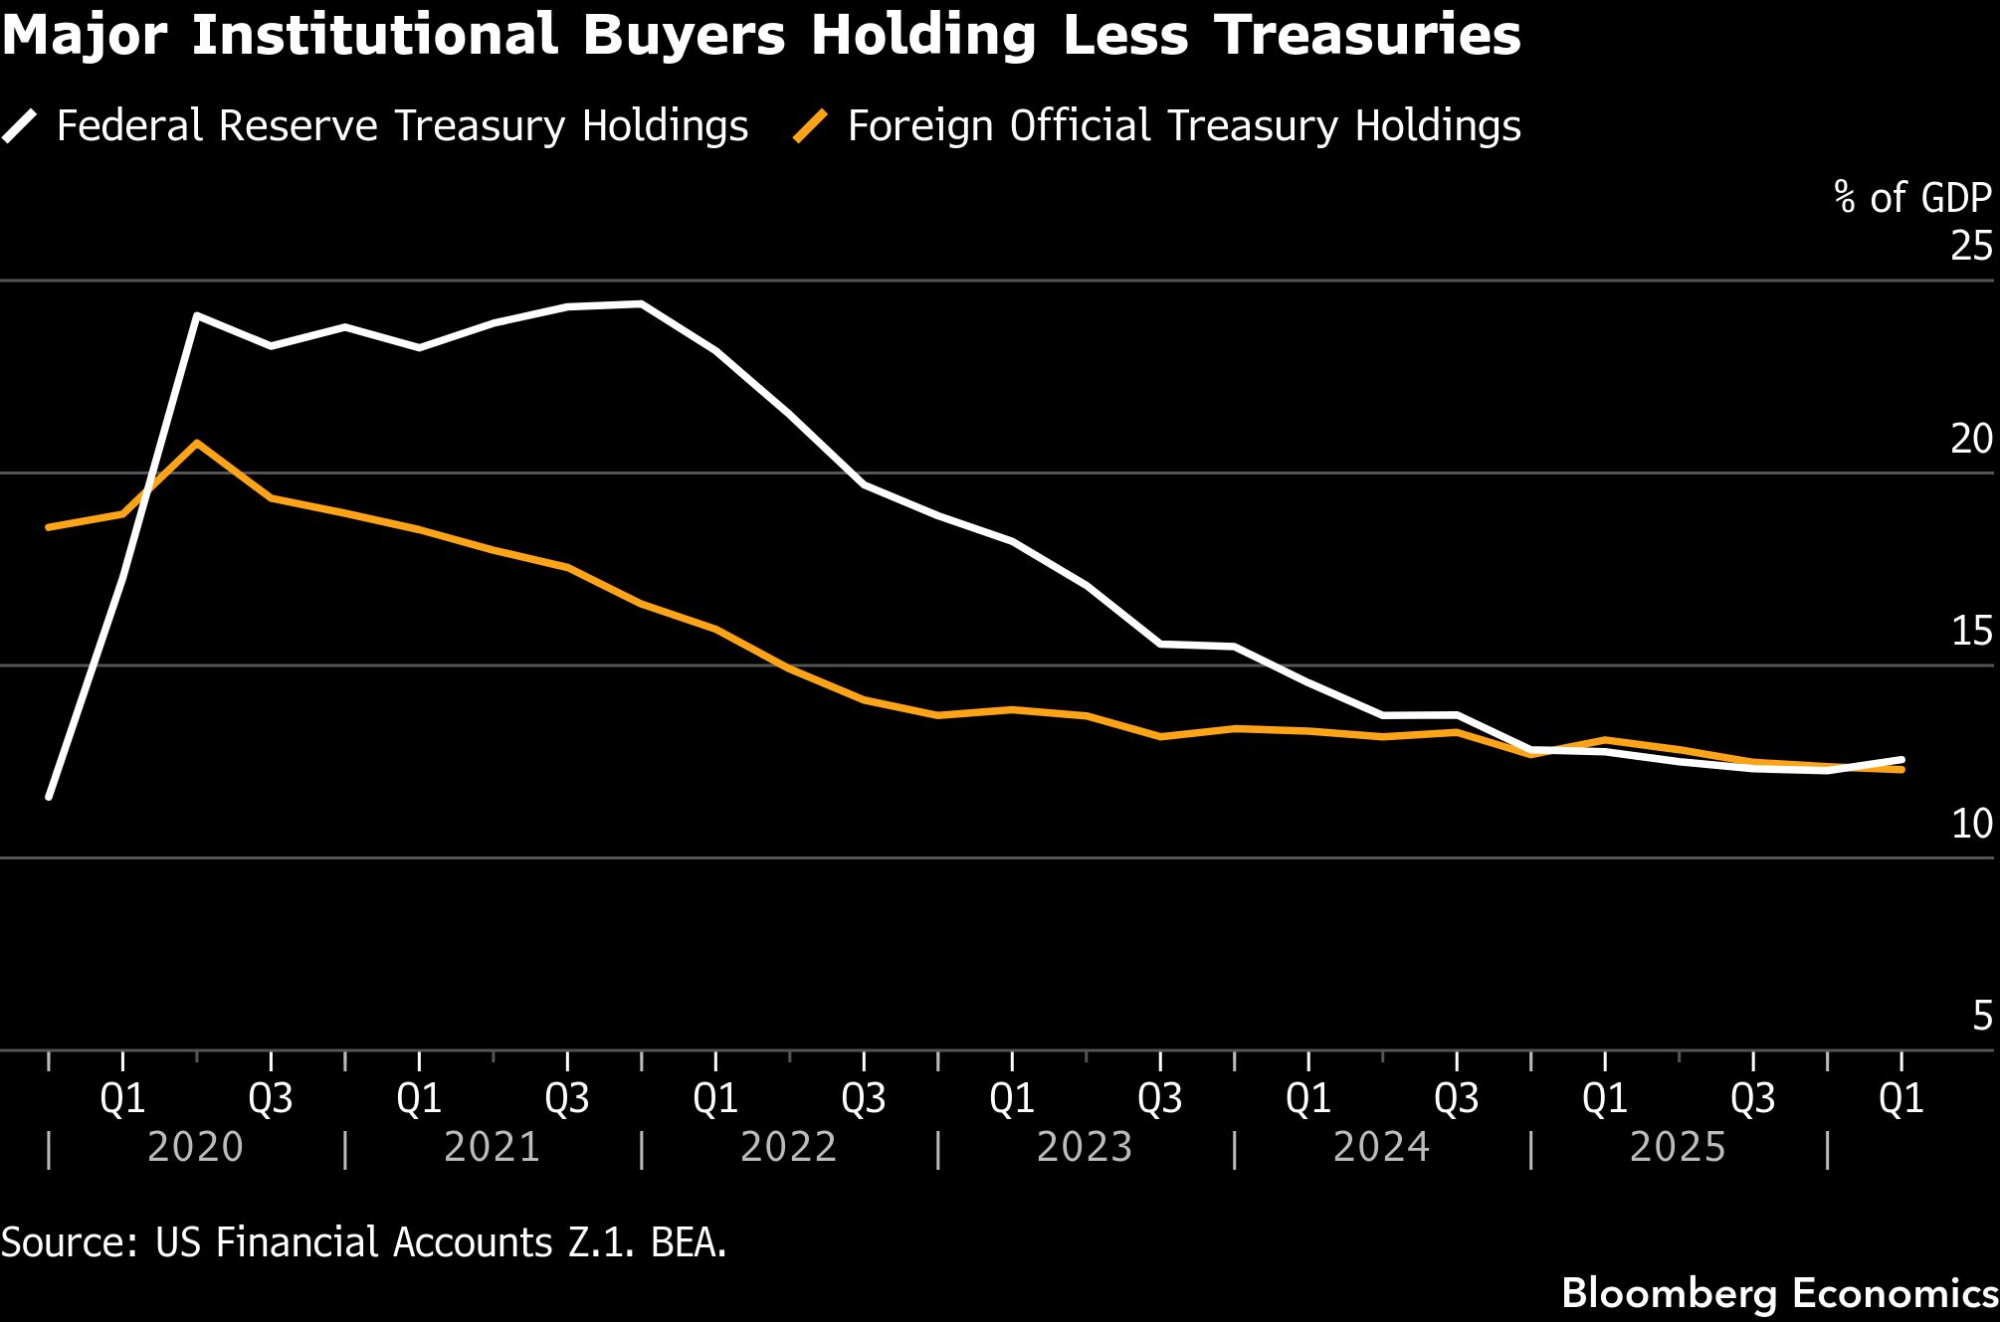
Kako troškovi zaduživanja rastu, vlasnici nekretnina rjeđe refinansiraju kredite, čime se produžava ročnost hipotekarnih obveznica i neki investitori primoravaju da prodaju američke državne obveznice kako bi nadoknadili povećani kamatni rizik.
Pojedini analitičari spekulišu da je kritika Federalnih rezervi koju iznosi predsjednik Donald Trump narušila kredibilitet centralne banke u borbi protiv inflacije, što bi mogao biti dodatni razlog za izbjegavanje američkog duga. Međutim, analitičari kompanije Evercore ISI naveli su u izvještaju da ne vide nikakve dokaze za to.
 Bloomberg
4. Zaduživanje tehnoloških giganata i ulaganja u infrastrukturu
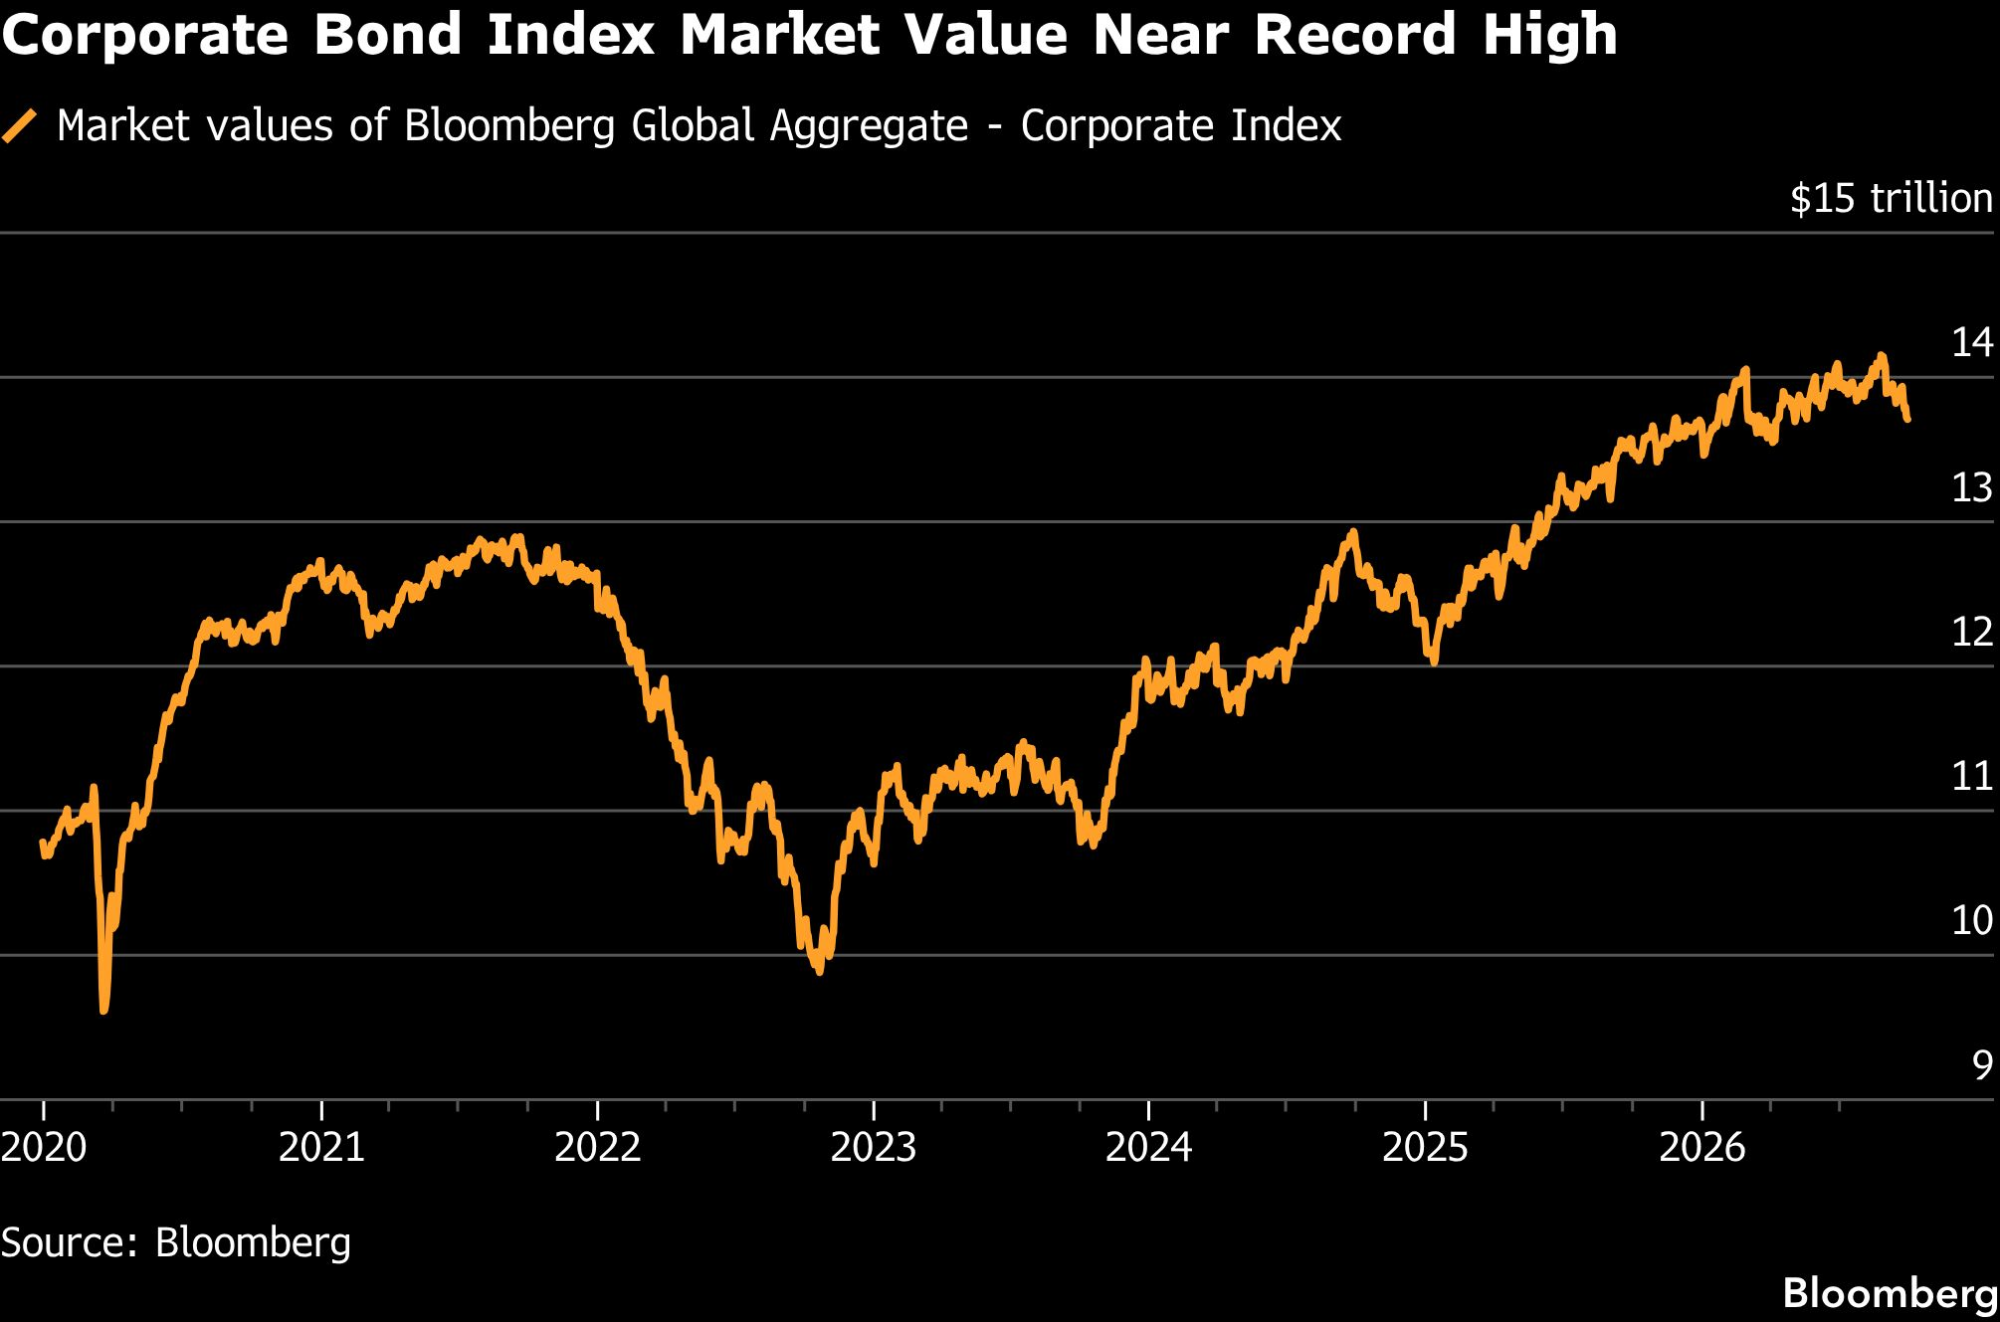
Nadmetanje u izgradnji infrastrukture za vještačku inteligenciju (AI) pokrenula je talas zaduživanja koji dodatno povećava količinu duga na tržištu. Kompanije su ove godine širom svijeta prodale obveznice u vrijednosti od više od 400 milijardi dolara kako bi finansirale tehnološka ulaganja, pri čemu se veliki dio tog iznosa odnosi na SAD.
To primorava sve vrste zajmoprimaca, uključujući vlade i kompanije koje finansiraju spajanja i akvizicije, da se sve više nadmeću za novac investitora.
"To bi na kraju trebalo da doprinese rastu prinosa na visokokvalitetne državne obveznice, poput američkih državnih obveznica, jednostavno zbog naglog povećanja ponude", napisao je Arif Husain, direktor globalnog sektora obveznica u kompaniji T. Rowe Price, koja upravlja imovinom vrednom 1,9 biliona dolara.
Analitičari Barclaysa navode da je buduća potrošnja na infrastrukturu još jedan razlog zbog kojeg se američka privreda pokazala otpornom uprkos višim troškovima zaduživanja.
 Bloomberg
5. Fiskalni deficiti i dug
Fiskalni rizici rastu zbog dugotrajnih budžetskih deficita i nespremnosti vlada da ih zaista rješavaju. Dug SAD nedavno je prvi put premašio 40 biliona dolara, podstaknut poreskim olakšicama, ali i posljedicama finansijske krize iz 2008. godine, pandemije kovida 19 i nedavnih energetskih i geopolitičkih potresa.
Očekuje se da će zemlje Organizacije za ekonomsku saradnju i razvoj (OECD) ove godine pozajmiti ukupno 18 biliona dolara, što dodatno povećava ponudu duga na tržištu i podstiče investitore da zahtijevaju više kamatne stope da bi ga kupile.
Francuska je, na primjer, među zemljama koje sada plaćaju znatno više za zaduživanje, jer se investitori pripremaju za izbore naredne godine i mogućnost da populistička vlada poveća javnu potrošnju.
"Naizgled nezaustavljiv rast dugoročnih kamatnih stopa u razvijenim ekonomijama sve više dovodi u pitanje održivost javnog duga pojedinih zemalja", rekla je Katharine Neiss, zamjenica direktora globalnog ekonomskog sektora u kompaniji PGIM Credit.
U SAD, Steven Blitz, direktor za globalnu makroekonomiju i strategiju u kompaniji TS Lombard, rekao je da, budući da nema političke volje da se prihvati recesija, rast prinosa vjerovatno neće stati na šest odsto i da bi prinosi u narednih nekoliko godina mogli da dostignu i osam odsto.