text size
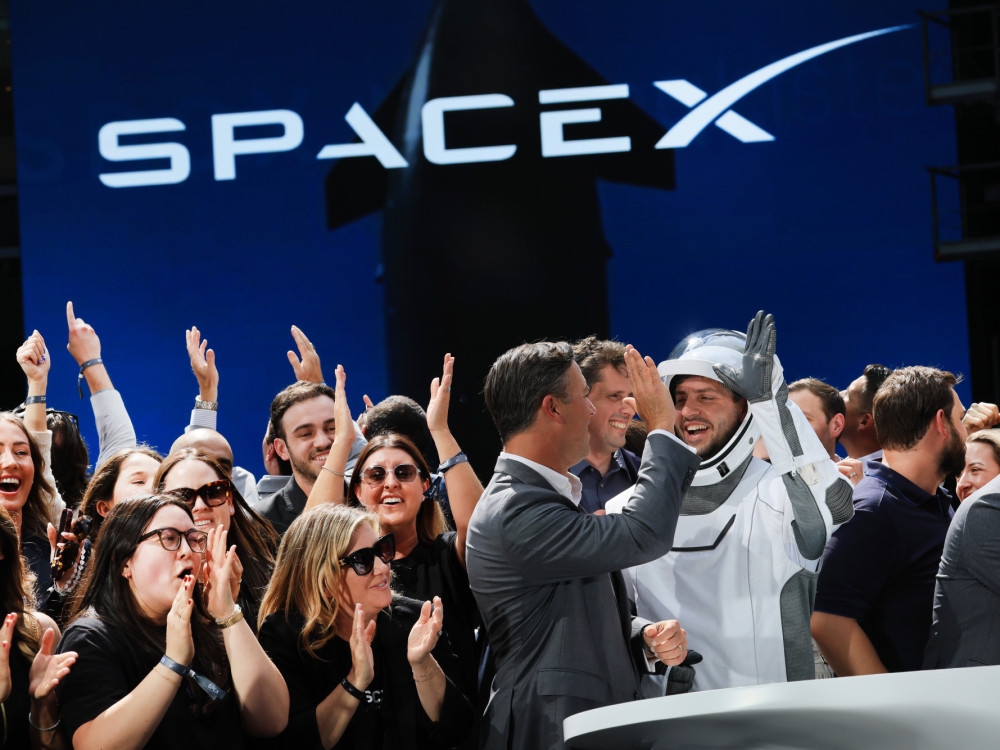
SAD bi ove godine ipak mogao zabilježiti rekordnu vrijednost inicijalnih javnih ponuda ako Anthropic uskoro izađe na burzu. No takav bi rekord mogao stvoriti pogrešnu sliku jer brojke ponajprije podižu burzovni debi SpaceX-a i očekivani izlazak na burzu kompanije koja stoji iza chatbota Claude.
Ispod površine američko tržište IPO-a i dalje vapi za oporavkom nakon višedesetljetnog strukturnog zaokreta prema privatnom financiranju. Taj je trend smanjio transparentnost i velikom dijelu ulagača ograničio pristup nekima od najatraktivnijih investicijskih prilika.
Kada kompanije najbrže godine rasta provedu u privatnom vlasništvu, najveći dio dobiti završava kod osnivača i bogatih privatnih ulagača. Ulagači na burzi priliku za kupnju dionica dobivaju tek kada kompanije već dosegnu određenu zrelost, a očekivanja postanu visoka. To potvrđuju i slabiji rezultati posljednjih velikih IPO-a.
Upravo zato pozornost privlače najavljeni izlasci Anthropica i OpenAI-ja na burzu. Obje kompanije žele se pridružiti SpaceX-u među javno izlistanim kompanijama čija vrijednost premašuje bilijun dolara. Ako SAD želi preokrenuti sadašnji trend, trebao bi od velikih privatnih kompanija tražiti više informacija i tako smanjiti poticaj da što dulje ostanu izvan očiju javnosti.
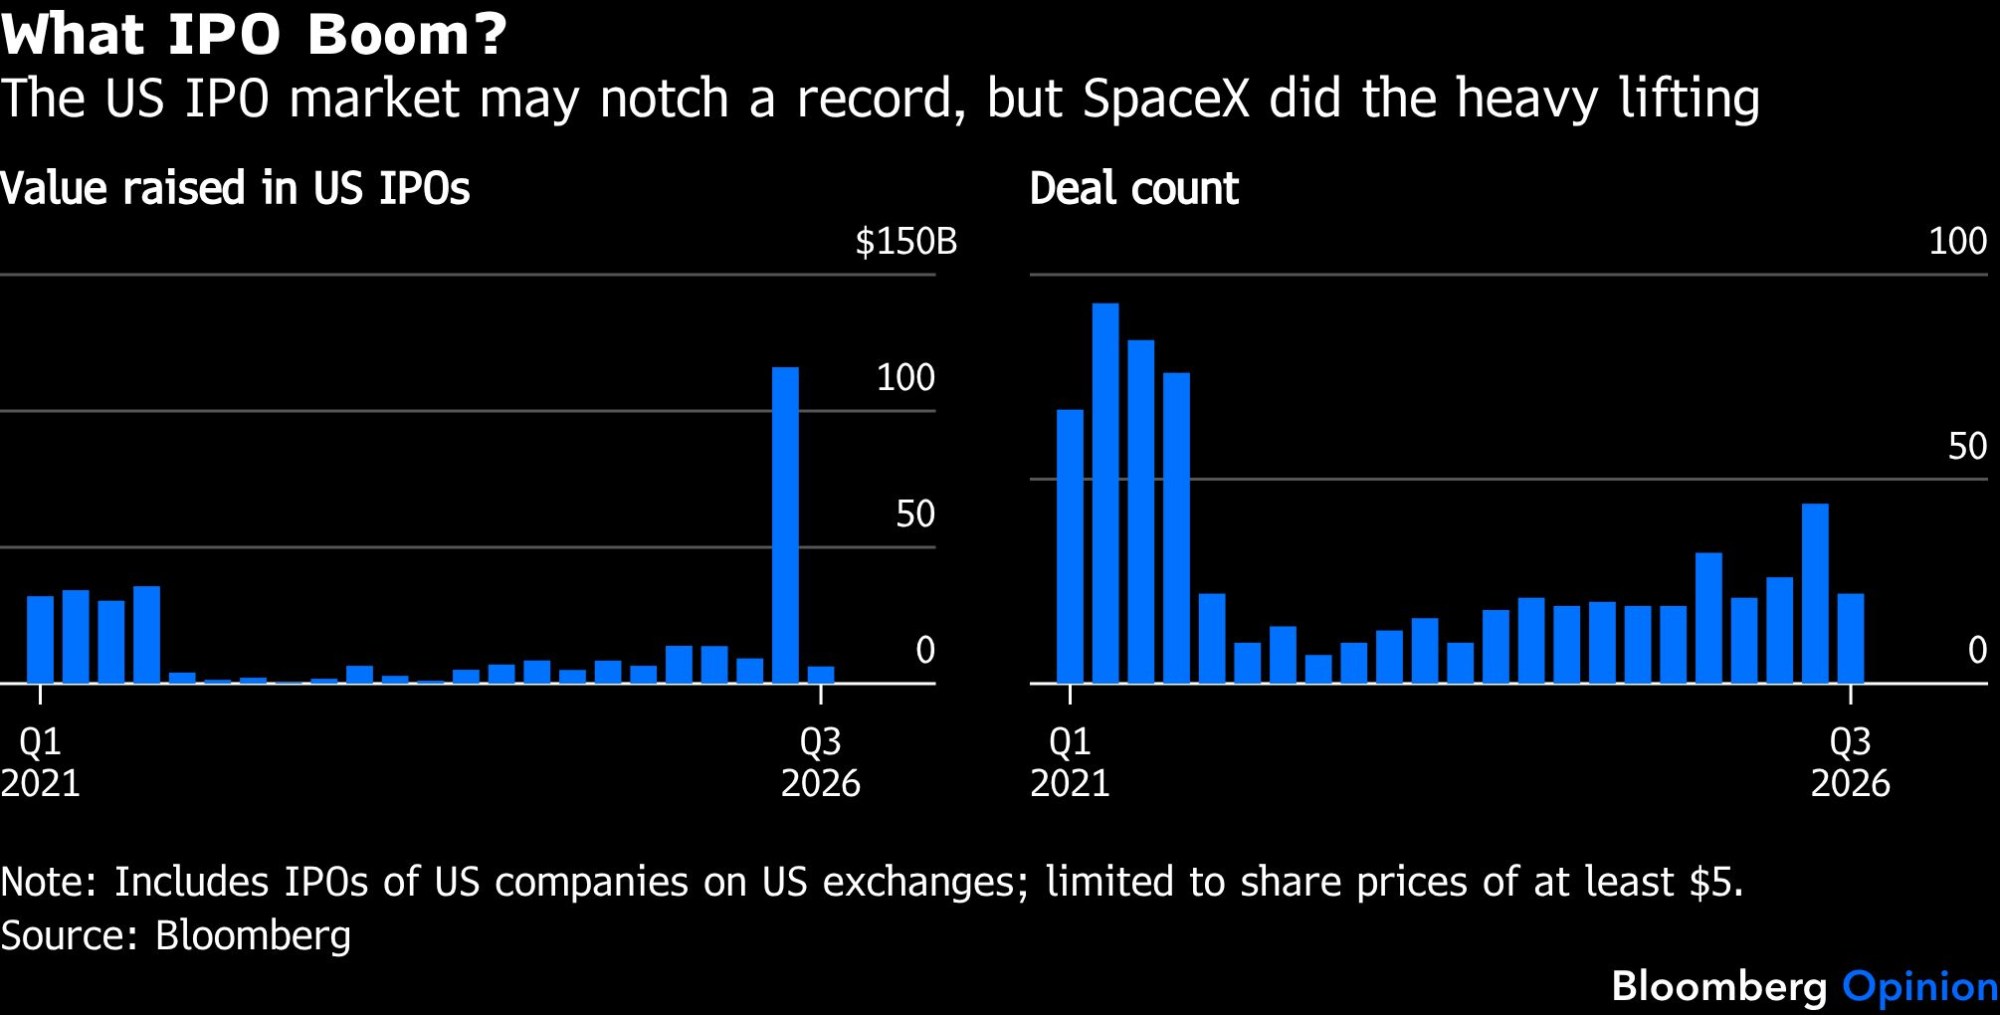 Američko tržište IPO-a možda će oboriti rekord, ali najveći dio zasluga pripada SpaceX-u | Bloomberg
Američko tržište IPO-a možda ide prema rekordu, ali najveći dio posla odradio je SpaceX.
Iza podatka da su kompanije od početka godine kroz IPO-e prikupile 132 milijarde dolara krije se činjenica da premalo američkih kompanija izlazi na burzu.
Od izlaska SpaceX-a na burzu u lipnju, u trećem tromjesečju održana su samo oko 22 IPO-a, pa bi ovo moglo postati jedno od najslabijih tromjesečja posljednjih godina. Dodatno razočaranje donio je val otkazivanja i odgoda IPO-a ovog mjeseca. Među njima su, prema medijskim izvješćima, kompanija za usluge u nuklearnoj energetici Holtec Nuclear, SB Energy iza kojeg stoji SoftBank te osiguravatelj nekretnina Bamboo Insurance Services.
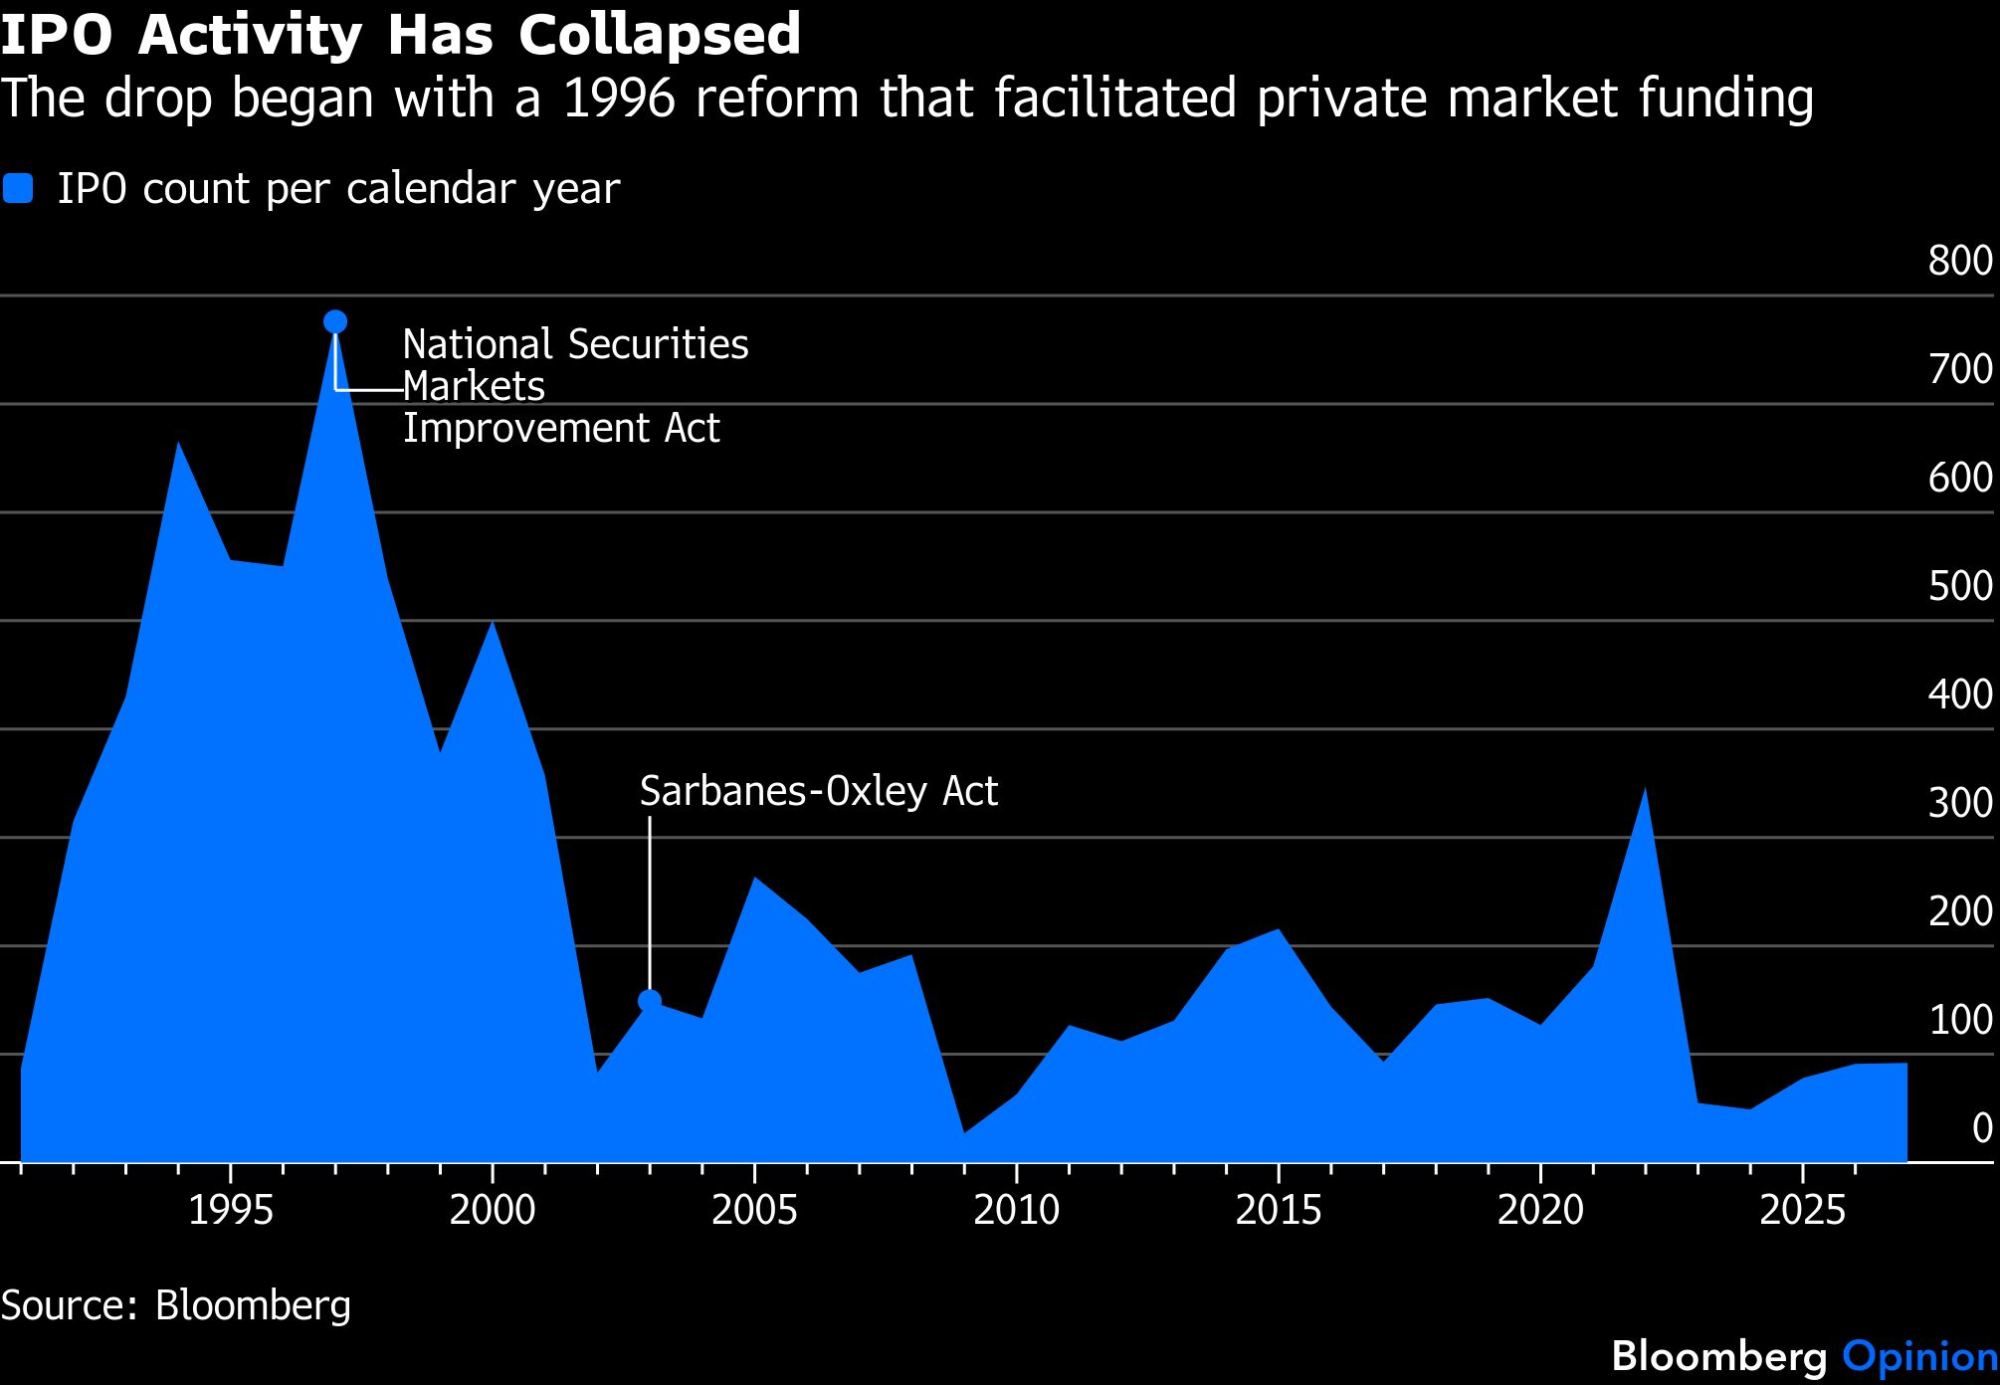
Anthropic bi na burzu trebao izaći u četvrtom tromjesečju, a OpenAI 2027. godine. Međutim, još neriješena pitanja o sigurnosti umjetne inteligencije mogla bi dodatno odgoditi njihove planove. Šira slika ipak ostaje jasna. U SAD-u je tijekom 1990-ih bilo znatno više IPO-a nego u cijelih 25 godina koje su uslijedile.
Sudbina tržišta IPO-a važna je jer javno tržište najbolje povezuje kvalitetne kompanije kojima treba kapital s ulagačima koji žele očuvati i povećati svoju imovinu. Burza donosi najviše standarde transparentnosti, najveću likvidnost i ne postavlja prepreke malim ulagačima. Kada mali ulagači ne mogu kupovati dionice mladih i inovativnih kompanija, raste nejednakost, a javnost dobiva premalo informacija o kompanijama koje imaju sve veći utjecaj na gospodarstvo.
Paul Atkins, predsjednik američke Komisije za vrijednosne papire i burze kojeg je imenovao predsjednik Donald Trump, problem vidi drukčije. Za teškoće kompanija na javnom tržištu krivi "regulatorni avanturizam" i želi smanjiti troškove koje povezuje s tim opterećenjem. Među ostalim, predlaže ublažavanje određenih zahtjeva za reviziju i mogućnost da kompanije financijske rezultate objavljuju polugodišnje umjesto tromjesečno.
Točno je da redovite revizije mogu biti preskupe za manje kompanije i da tromjesečno izvještavanje oduzima mnogo vremena. No Atkinsovi prijedlozi donose nepovoljan kompromis. Eventualni rast broja IPO-a teško bi nadoknadio gubitak transparentnosti i slabljenje revizorske zaštite koju su američke vlasti uvele nakon prijevara Enrona i WorldComa. Koliko god kompanije ne voljele revizije, ulagačima su one još važnije.
Za najzanimljivije mlade kompanije u inovacijskom gospodarstvu troškovi na koje Atkins cilja, a koji se po kompaniji kreću od nekoliko stotina tisuća do nekoliko milijuna dolara, zapravo nisu glavni problem. Te kompanije ostaju privatne prije svega zato što žele zaštititi poslovne tajne od konkurenata i javnosti.
Zagovornici deregulacije često upiru prstom upravo u reformu revizorskih pravila, koja je bila dio šireg zakona Sarbanes-Oxley iz 2002. godine, kao primjer pretjerane regulacije. No važniju promjenu donio je zakon iz 1996. godine koji je kompanijama znatno olakšao prikupljanje privatnog kapitala diljem SAD-a, bez obzira na razlike među saveznim državama i njihova pravila o vrijednosnim papirima koja su prije stvarala kašnjenja, dodatnu papirologiju i troškove odvjetnika.
Kada su osnivači i fondovi rizičnog kapitala shvatili da mogu prikupiti milijarde dolara bez izlaska na burzu i uz znatno manje javnog nadzora, tržište se trajno promijenilo. Uprave i rani ulagači zaključili su da prednosti pristupa javnom kapitalu ne nadmašuju troškove objavljivanja detaljnih informacija o poslovanju.
National Securities Markets Improvement Act tako je stvorio uvjete u kojima kompanije godinama mogu ostati privatne i s IPO-om čekati sve dok njihova vrijednost ne premaši deset milijardi dolara. Facebook, današnja Meta Platforms, izašao je na burzu 2012. uz tržišnu kapitalizaciju od 81 milijarde dolara, dok je SpaceX 2026. to učinio uz vrijednost od 1,8 bilijuna dolara.