text size
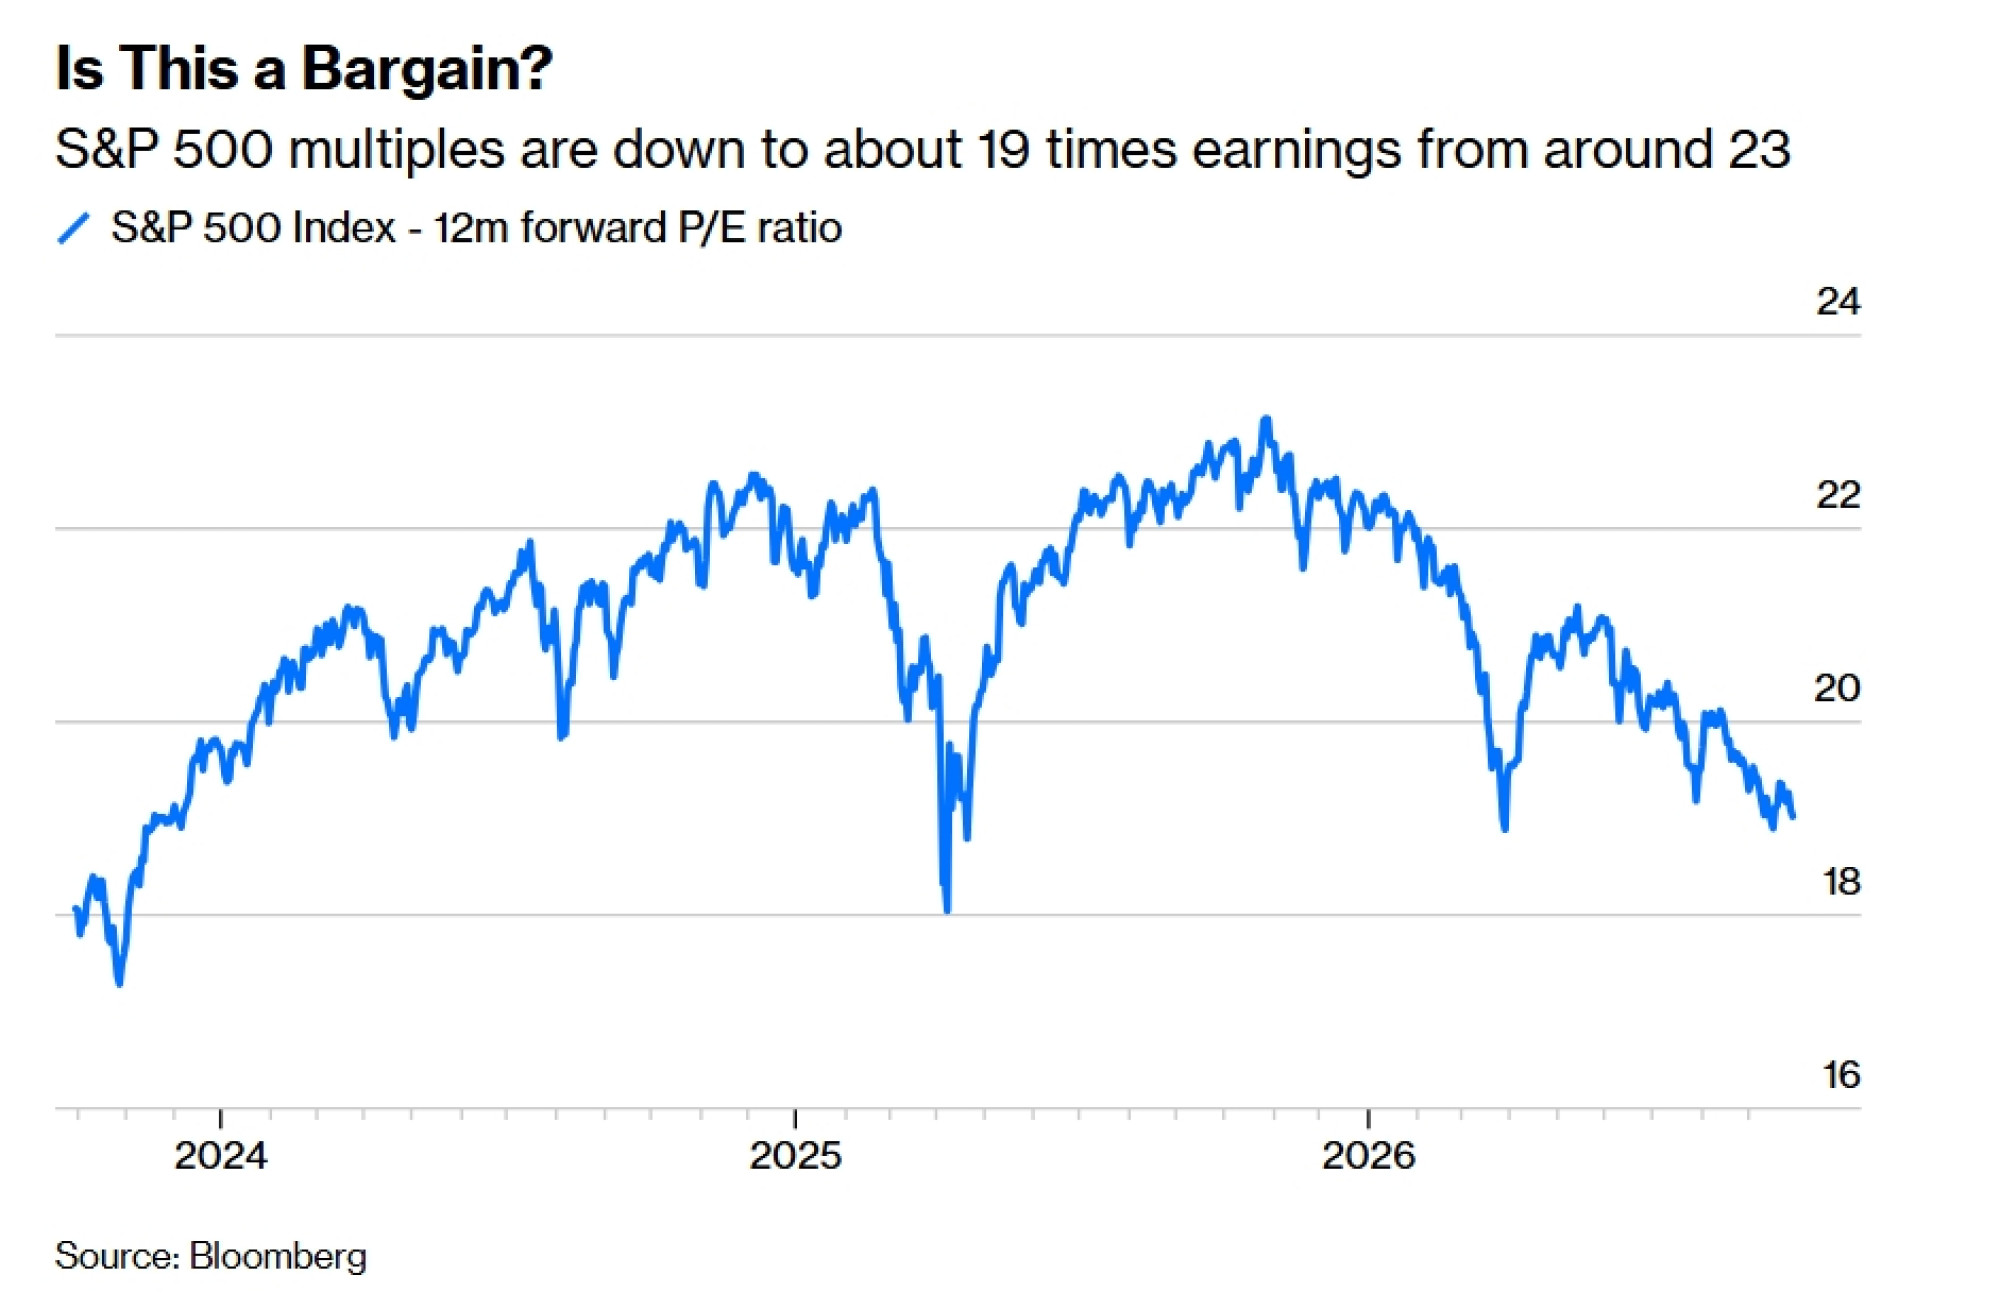
Je li se balon na tržištu dionica već tiho rasprsnuo? Iako je indeks S&P 500 tijekom posljednja četiri mjeseca uglavnom tapkao u mjestu, analitičari s Wall Streeta nastavili su podizati svoje procjene zarada. To je dovelo do toga da se benchmarkom trguje na nekim od najjeftinijih razina u posljednjih nekoliko godina na temelju takozvanog omjera cijene i očekivane zarade (forward P/E). Pa ipak, teško je dionice nazvati povoljnima, ponajprije zato što se "E" (zarada), a ne "P" (cijena), čini sve neodrživijim.
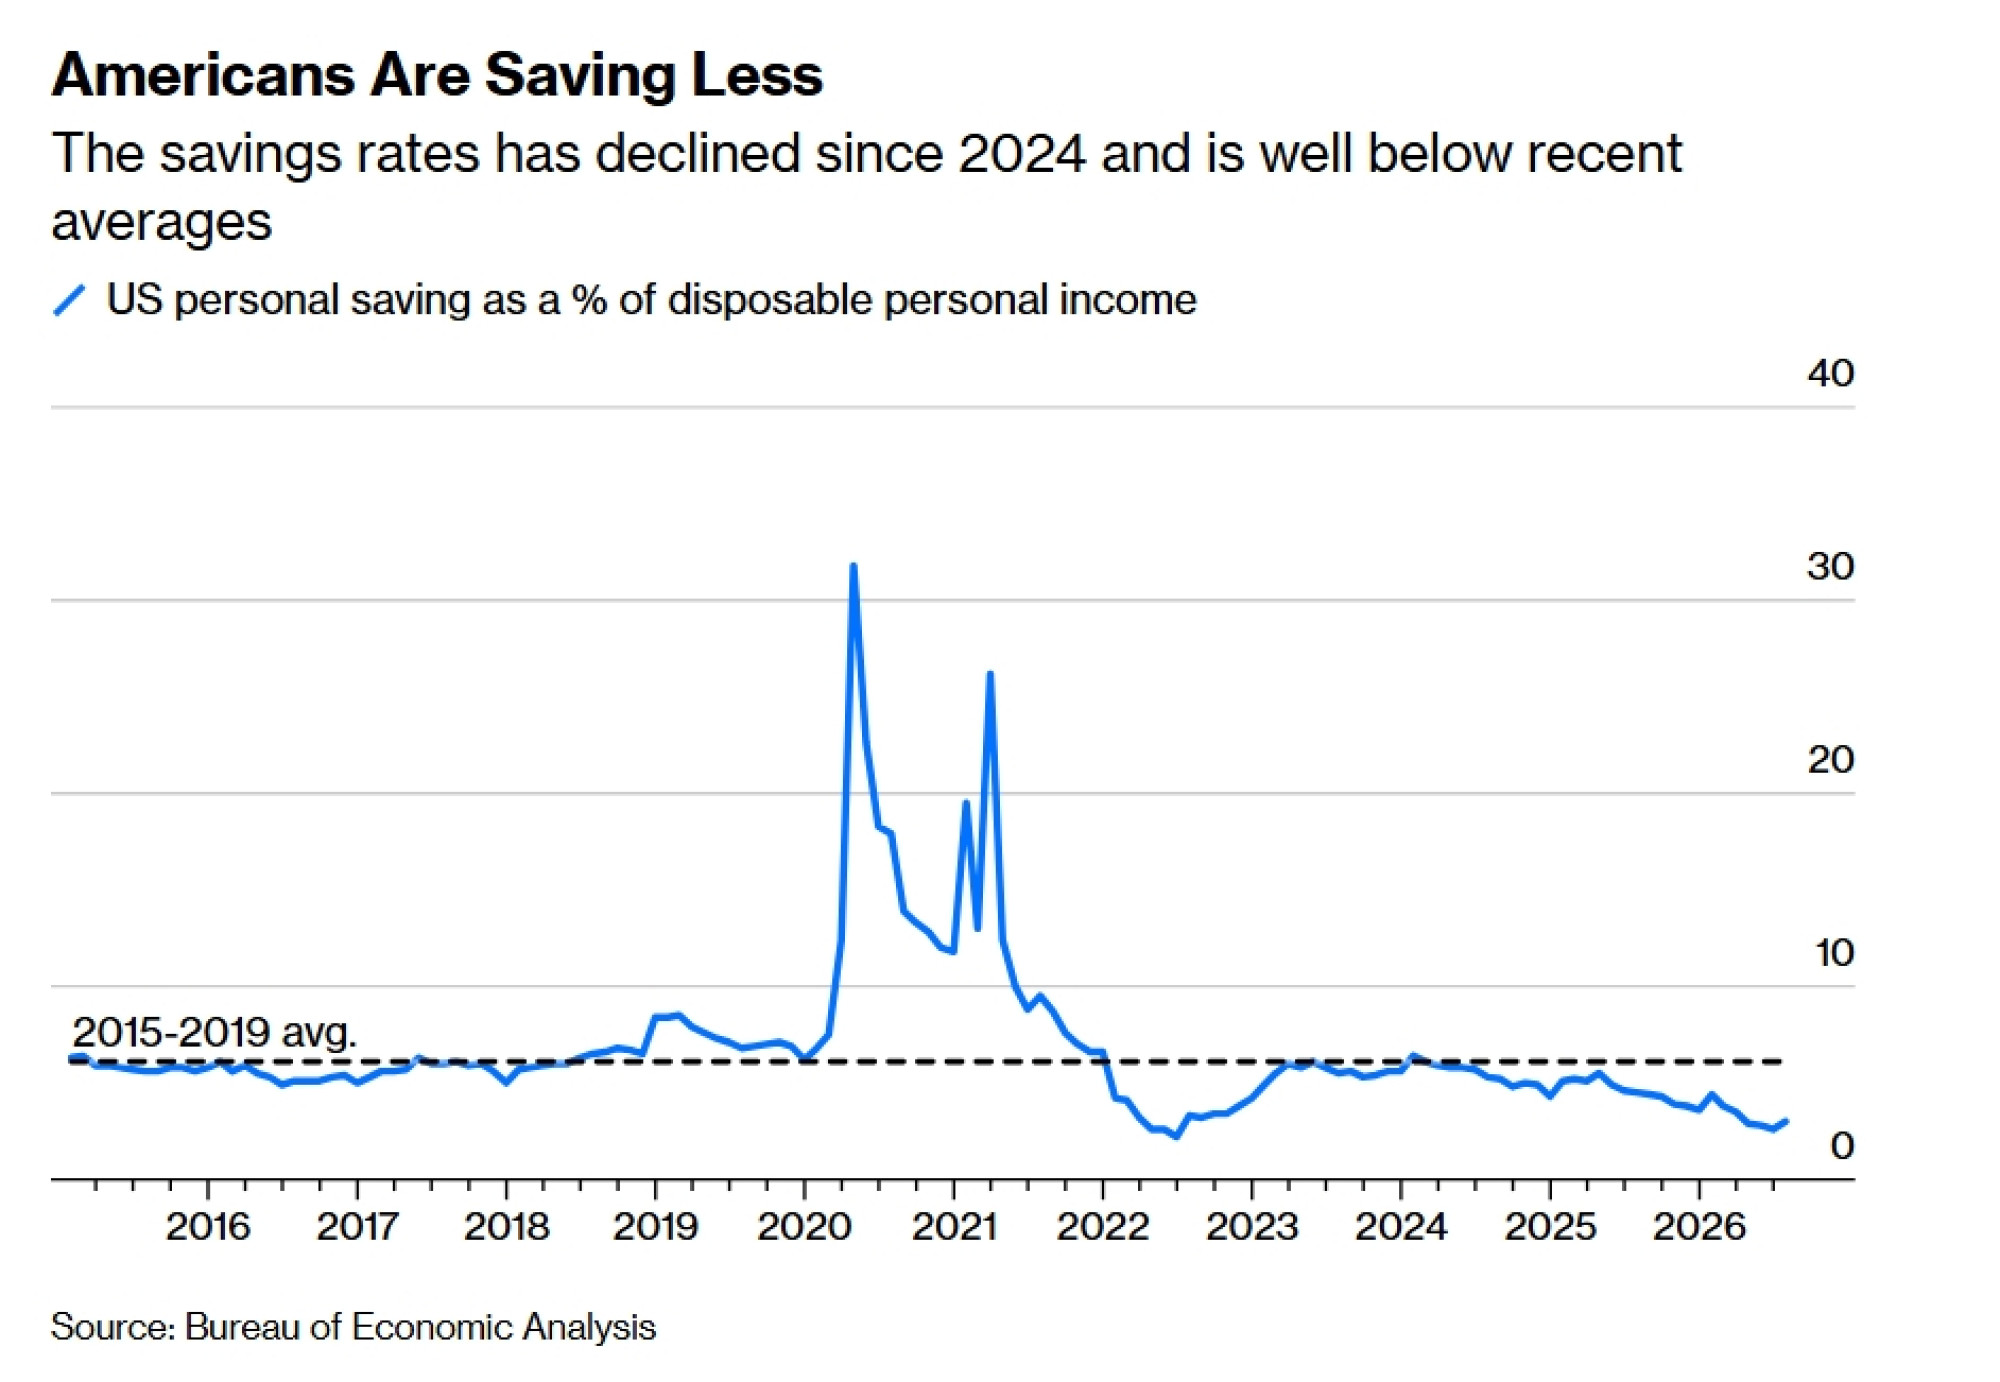
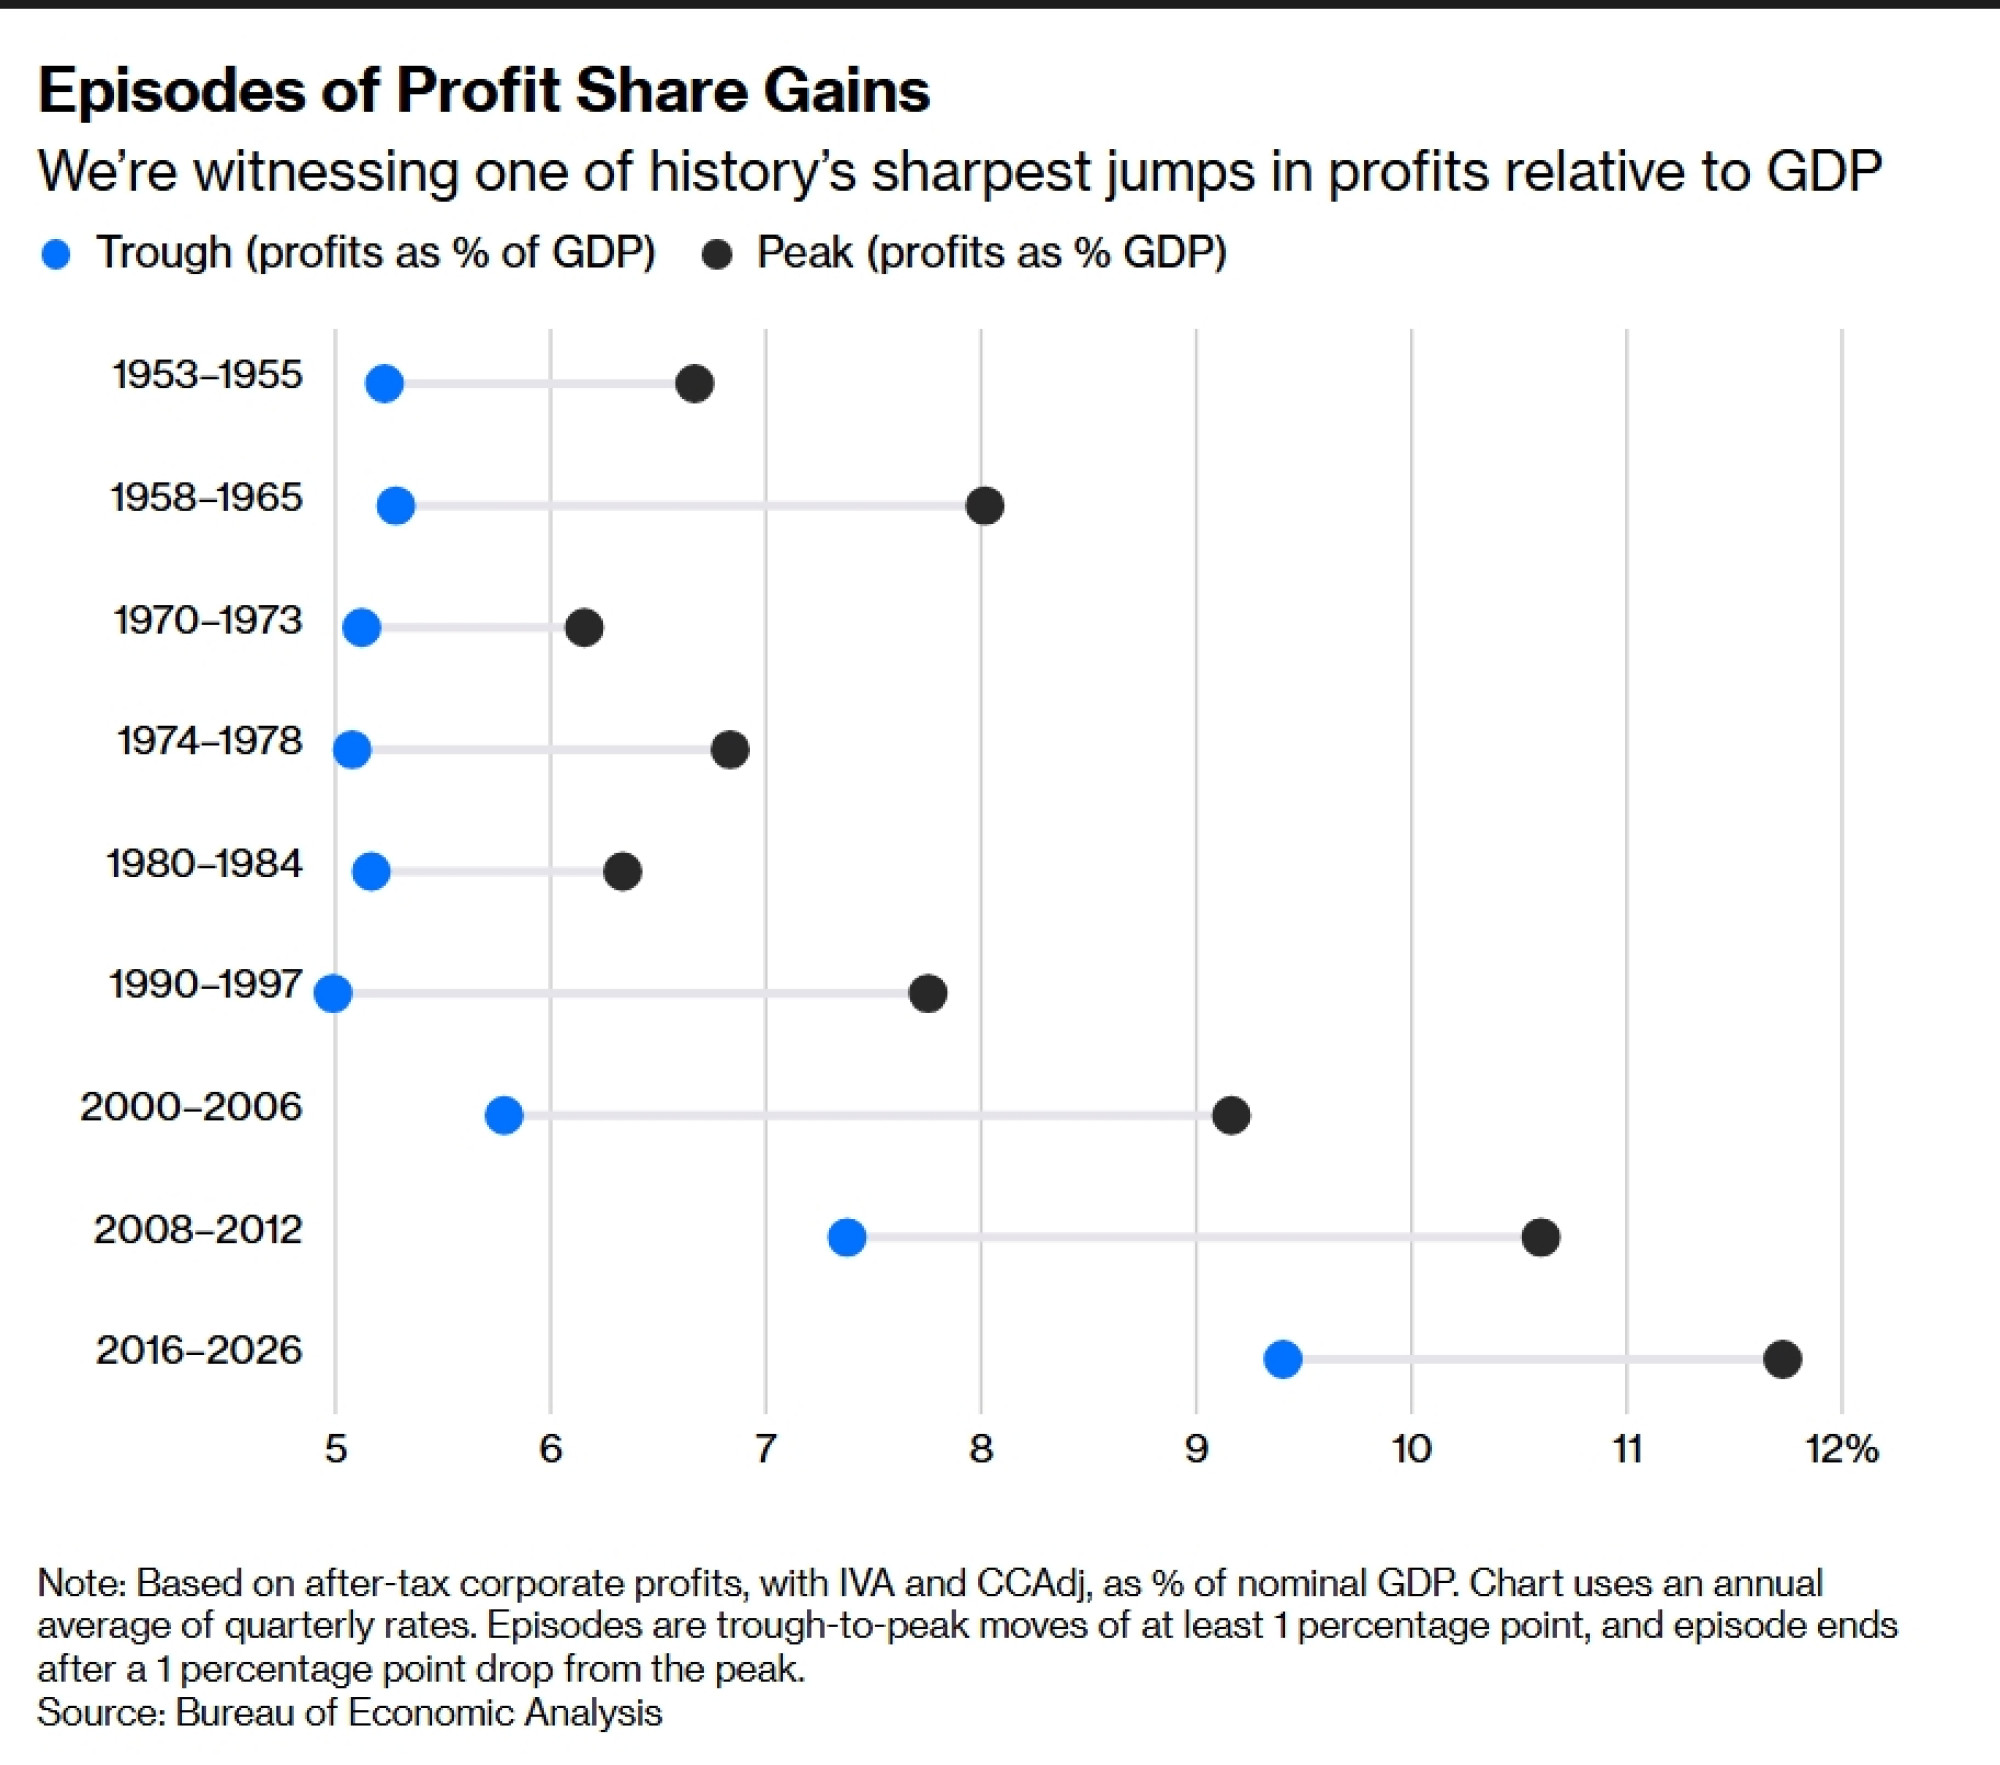
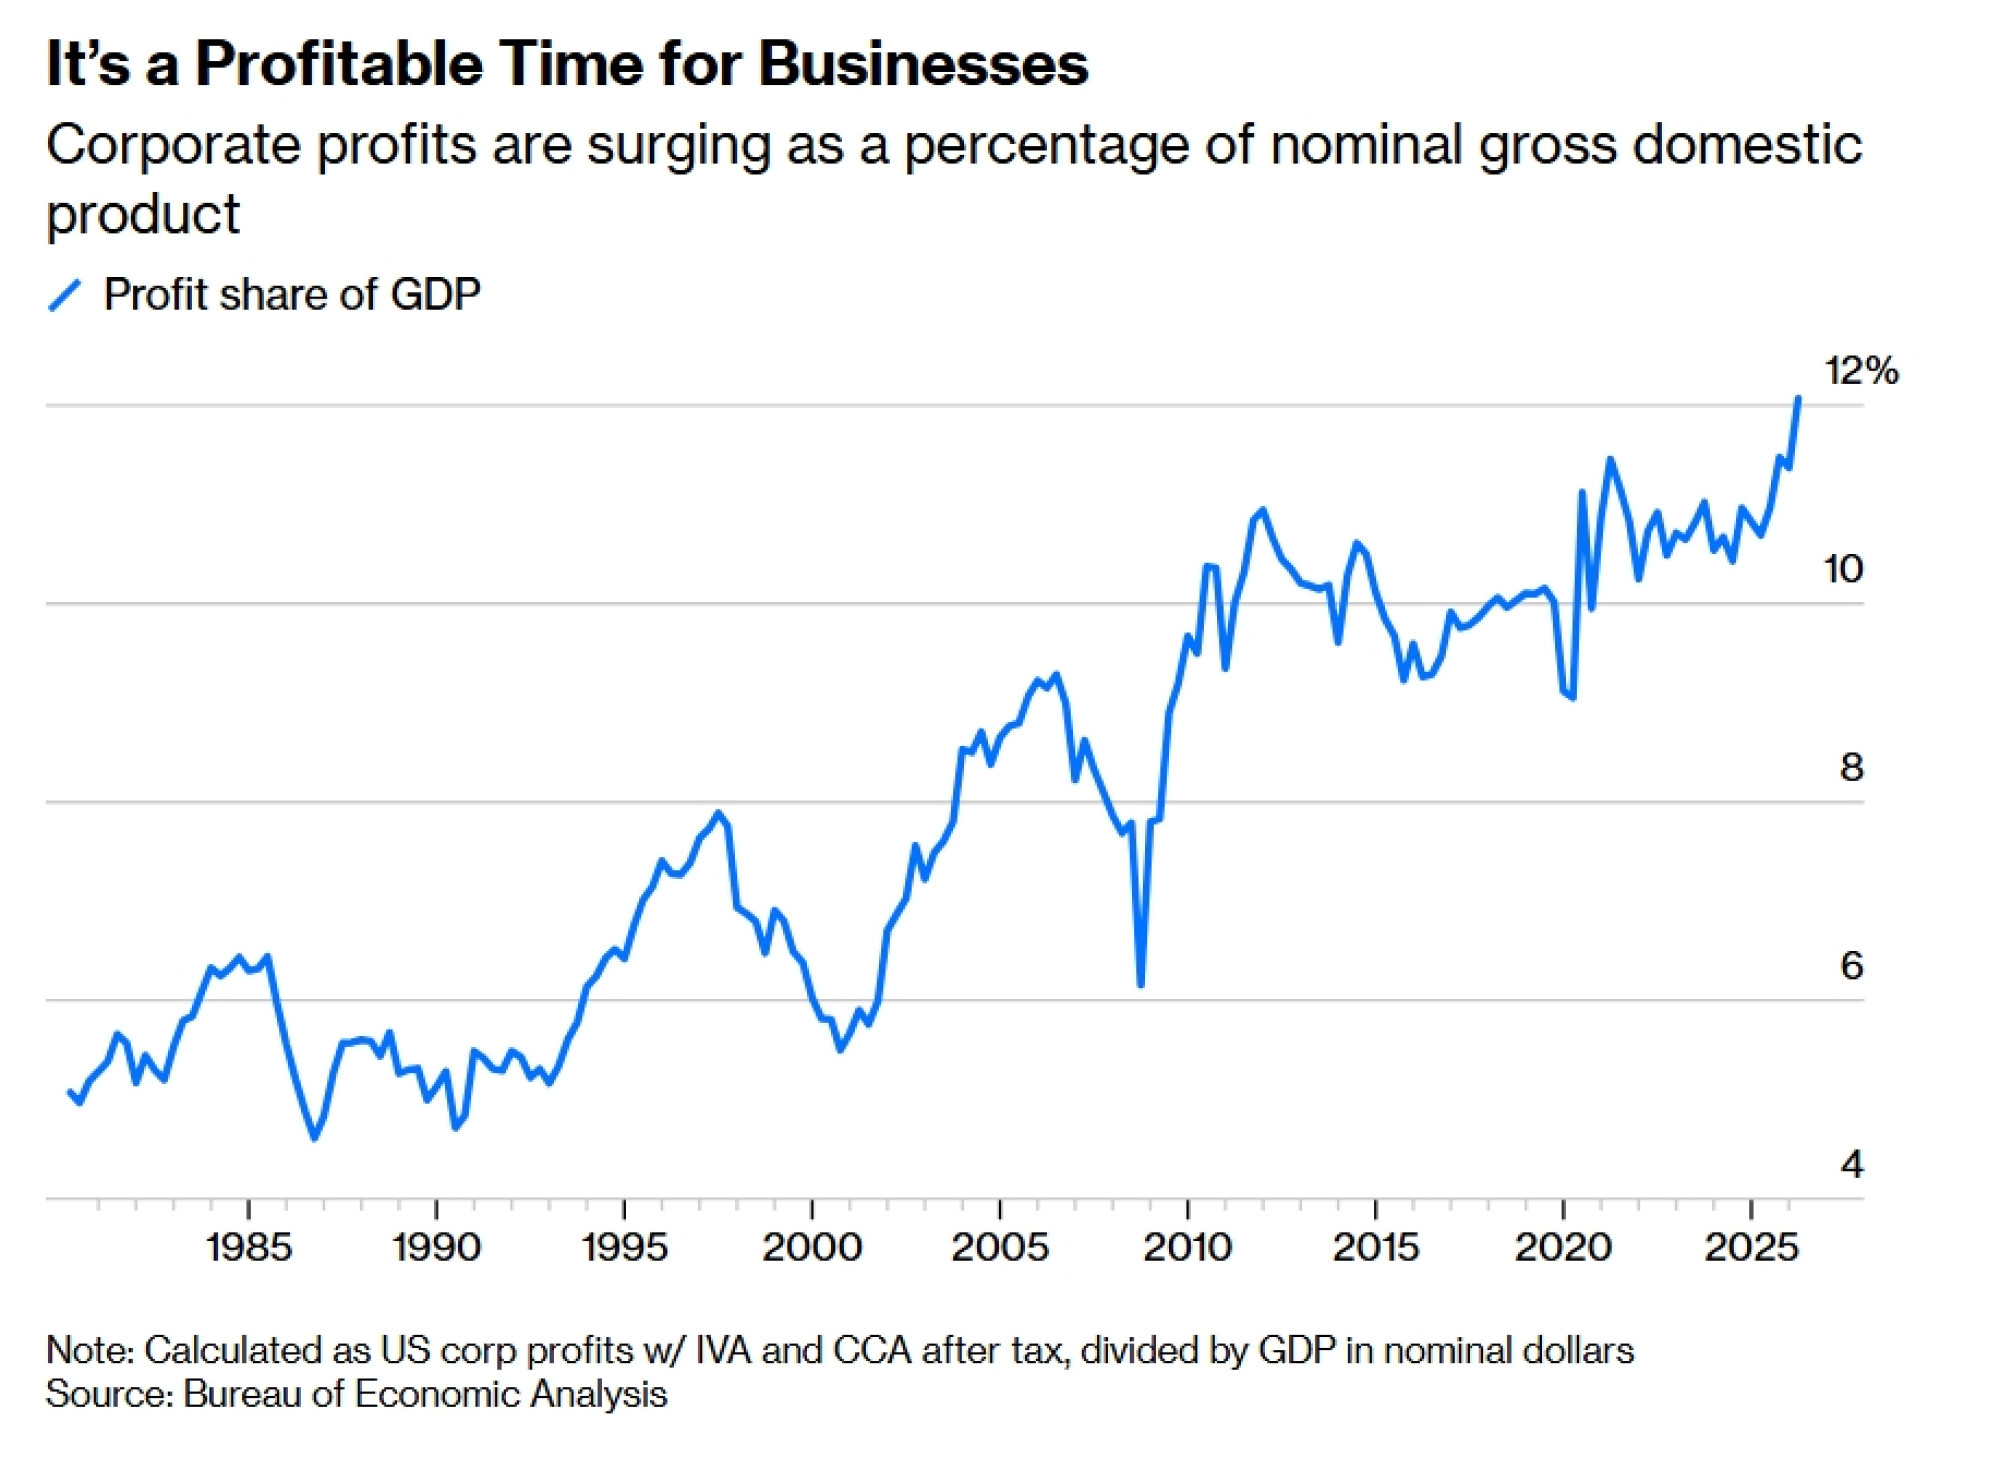
Razmotrite korporativnu dobit kao udio u gospodarstvu, metriku koju je legendarni ulagač Warren Buffett slavno upotrijebio kako bi uočio dot-com balon. U odnosu na nominalni BDP, dobit je u drugom tromjesečju porasla na rekordnih 12,1 posto, potaknuta kapitalnim ulaganjima za financiranje procvata umjetne inteligencije, fiskalnim poticajima u obliku proračunskog deficita od šest posto i kućanstvima koja posežu za uštedama kako bi održala razinu potrošnje na koju su navikla – od čega ništa ne može trajati nedogled.
Evo što je Buffett rekao za Fortune 1999. godine: "Ako će korporativni ulagači, zbirno gledano, jesti sve veći komad američkog gospodarskog kolača, neka će se druga skupina morati zadovoljiti manjim dijelom. To bi opravdano izazvalo političke probleme – a prema mojem mišljenju, do znatnije preraspodjele kolača jednostvano neće doći."
Slažem se s Prorokom iz Omahe.
Približno 800 milijardi dolara koje tvrtke, uključujući Amazon.com Inc., Microsoft Corp., Alphabet Inc., Meta Platforms Inc. i Oracle Corp., troše na izgradnju podatkovnih centara za umjetnu inteligenciju zaslužno je za gotovo polovicu očekivanog rasta zarade članica indeksa S&P 500, prema strategijama Goldman Sachs Group Inc-a koje predvodi Ben Snider.
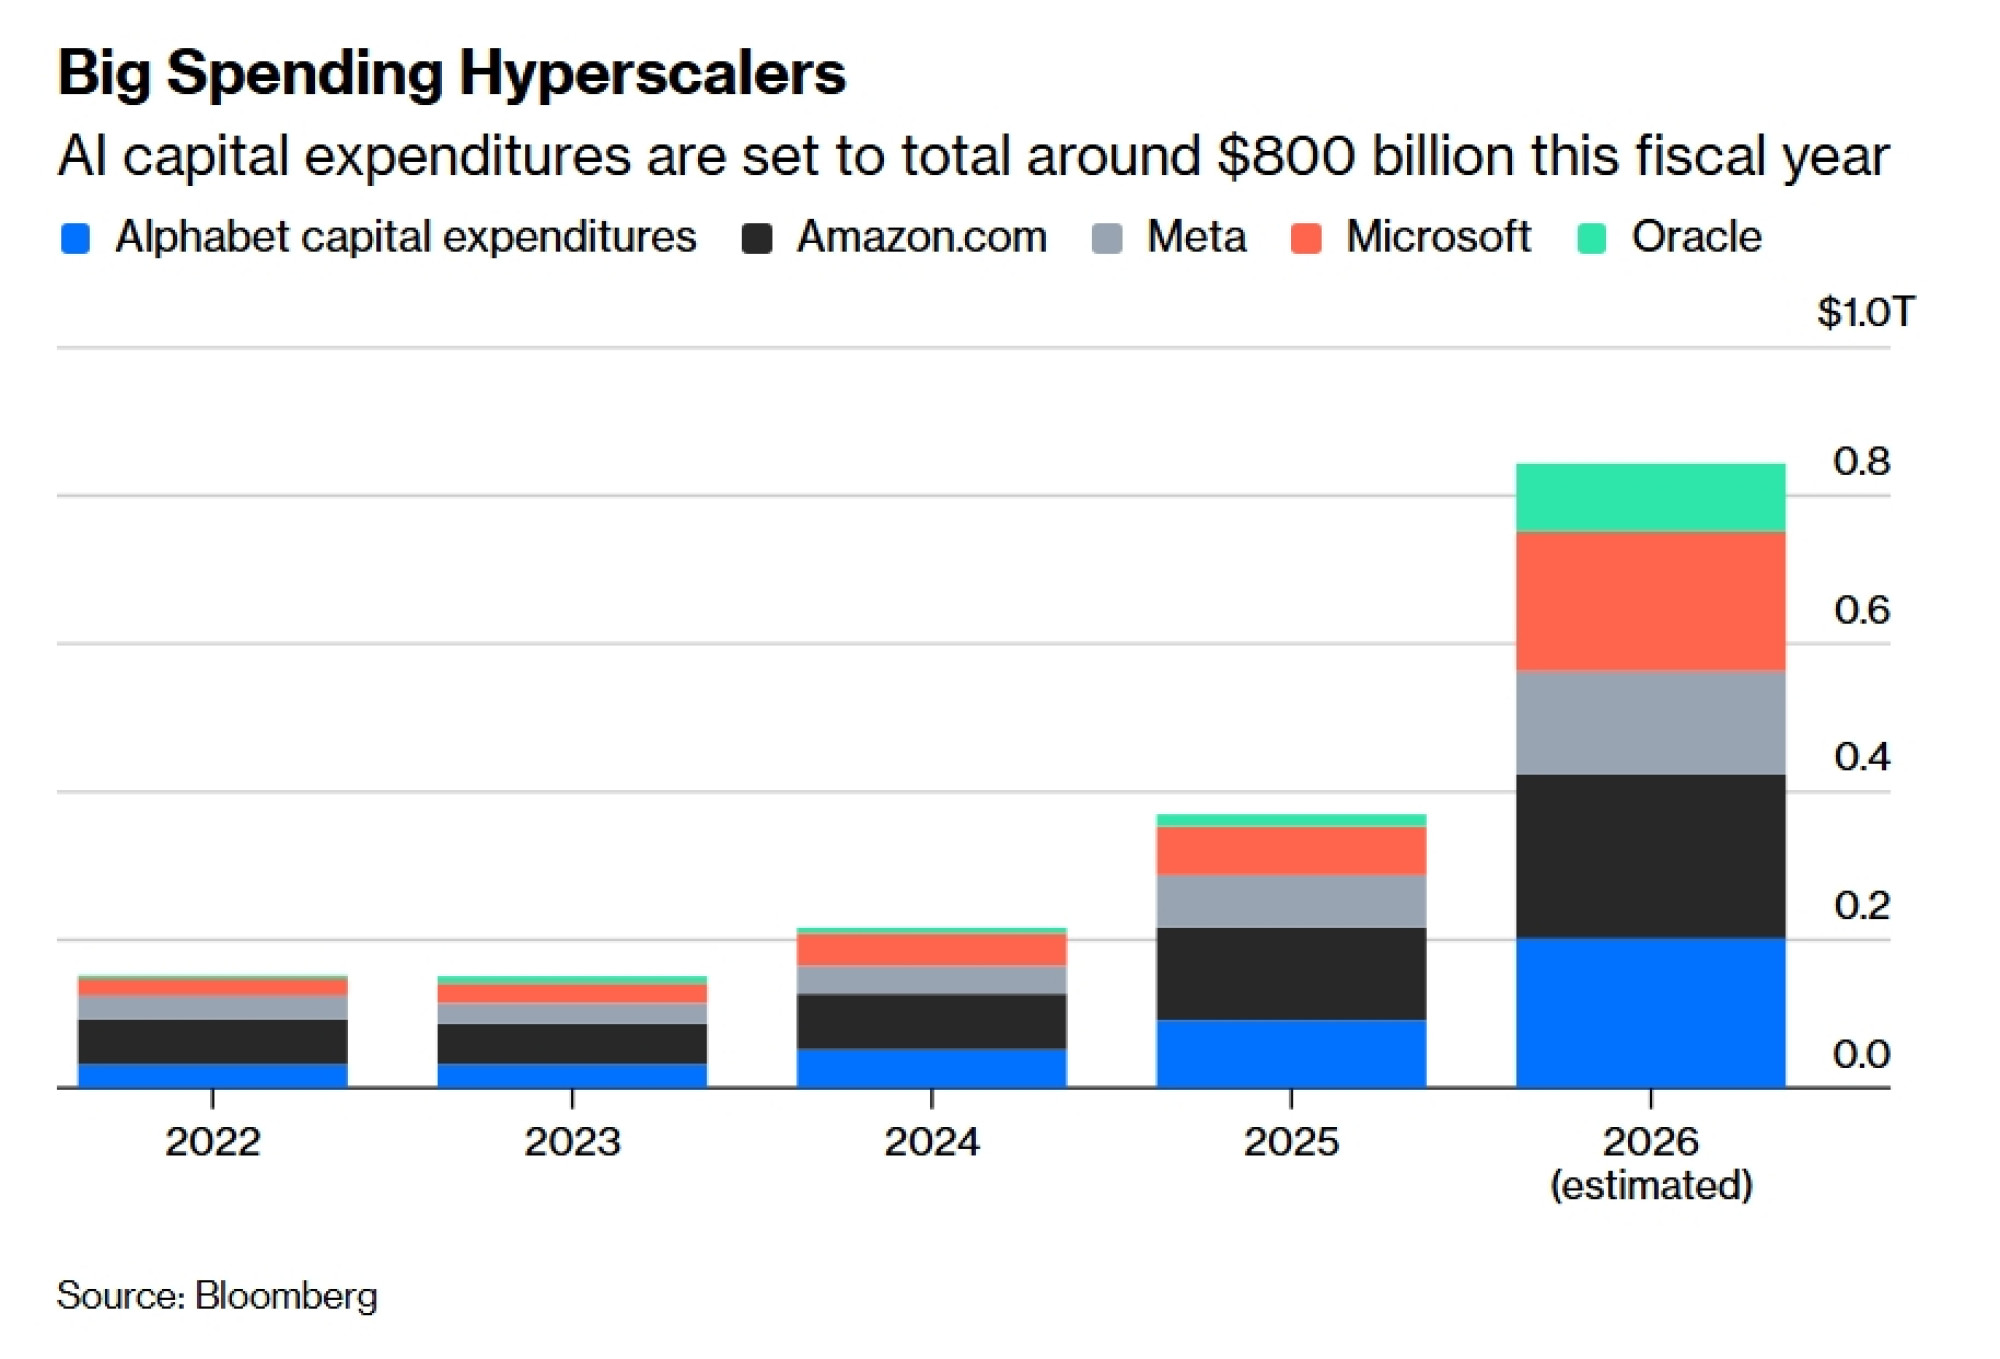
U kratkoročnom razdoblju ta je potrošnja prihod za poluvodičke kompanije (Nvidia Corp., Broadcom Inc., Advanced Micro Devices Inc. itd.) i druge koji osiguravaju komponente, infrastrukturu i energiju za podatkovne centre (Arista Networks Inc., Vertiv Holdings Co., GE Vernova Inc. itd.). No postoji računovodstveni nesklad: prihodi i izvanredni dobici bilježe se trenutačno, dok se kapitalni rashodi (capex) amortiziraju tijekom vremena. Boomu kapitalnih ulaganja dodatni zamah daju nestašice u opskrbi mnogim AI komponentama, što prihodima daje dodatni poticaj kroz povećanje cijena. To je dobavljačima dalo izvanrednu moć određivanja cijena i tuste profitne marže – za sada.
Proračunski deficit drugi je veliki razlog zašto zarade možda nisu održive. S odlaskom masovne generacije baby boomera u mirovinu, nagli porast izdataka za socijalno osiguranje podupire potrošnju u cijelom gospodarstvu. Slično tome, nabujale isplate naknada iz sustava Medicare idu izravno u dobit privatnih pružatelja usluga Medicare Advantage i farmaceutskih kompanija. Isplate kamata – još jedan oblik transfera novca od države prema javnosti – čine treći oblik poticaja za tvrtke i kućanstva, a u posljednje su vrijeme glavni čimbenik eksplozivnog rasta deficita.