text size
Američke državne obveznice (Treasuries) možda izgledaju jeftino u usporedbi s dionicama, BDP-om i globalnim ciklusom, no po svojim vlastitim povijesnim mjerilima imaju još prostora za pad prije nego što postanu preprodane i spremne za trajniji oporavak.
Protuudar na tržištu obveznica tek se treba dogoditi, pri čemu prinosi na desetogodišnje obveznice koji dosežu i do 5,34 posto dosad nisu uspjeli privući kupce. To iznenađuje jer državne obveznice iz nekoliko perspektiva počinju izgledati kao dobra prilika. Ipak, suzdržavanje od kupnje moglo bi se pokazati mudrim potezom jer, kako ćemo vidjeti, pristup prema načelu Ockhamove britve pokazuje da bi mogle još više pasti prije nego što postanu preprodane. Unatoč tome, otvaranje kratkih pozicija (shorting) nije dobra ideja dok god prijeti mogućnost državne intervencije.
Evo grafikona koji volim i koji je glavni izvršni direktor tvrtke Doubleline Capital LP, Jeffrey Gundlach, u prošlosti redovito navodio. Prikazuje prinos na desetogodišnje američke obveznice u odnosu na prosjek nominalnog BDP-a SAD-a i prinosa na desetogodišnje njemačke obveznice (bunds). Osim u razdoblju pandemije i krize Lehman Brothersa, prilično se usko držao američkog prinosa, koji je upravo porastao iznad njega.
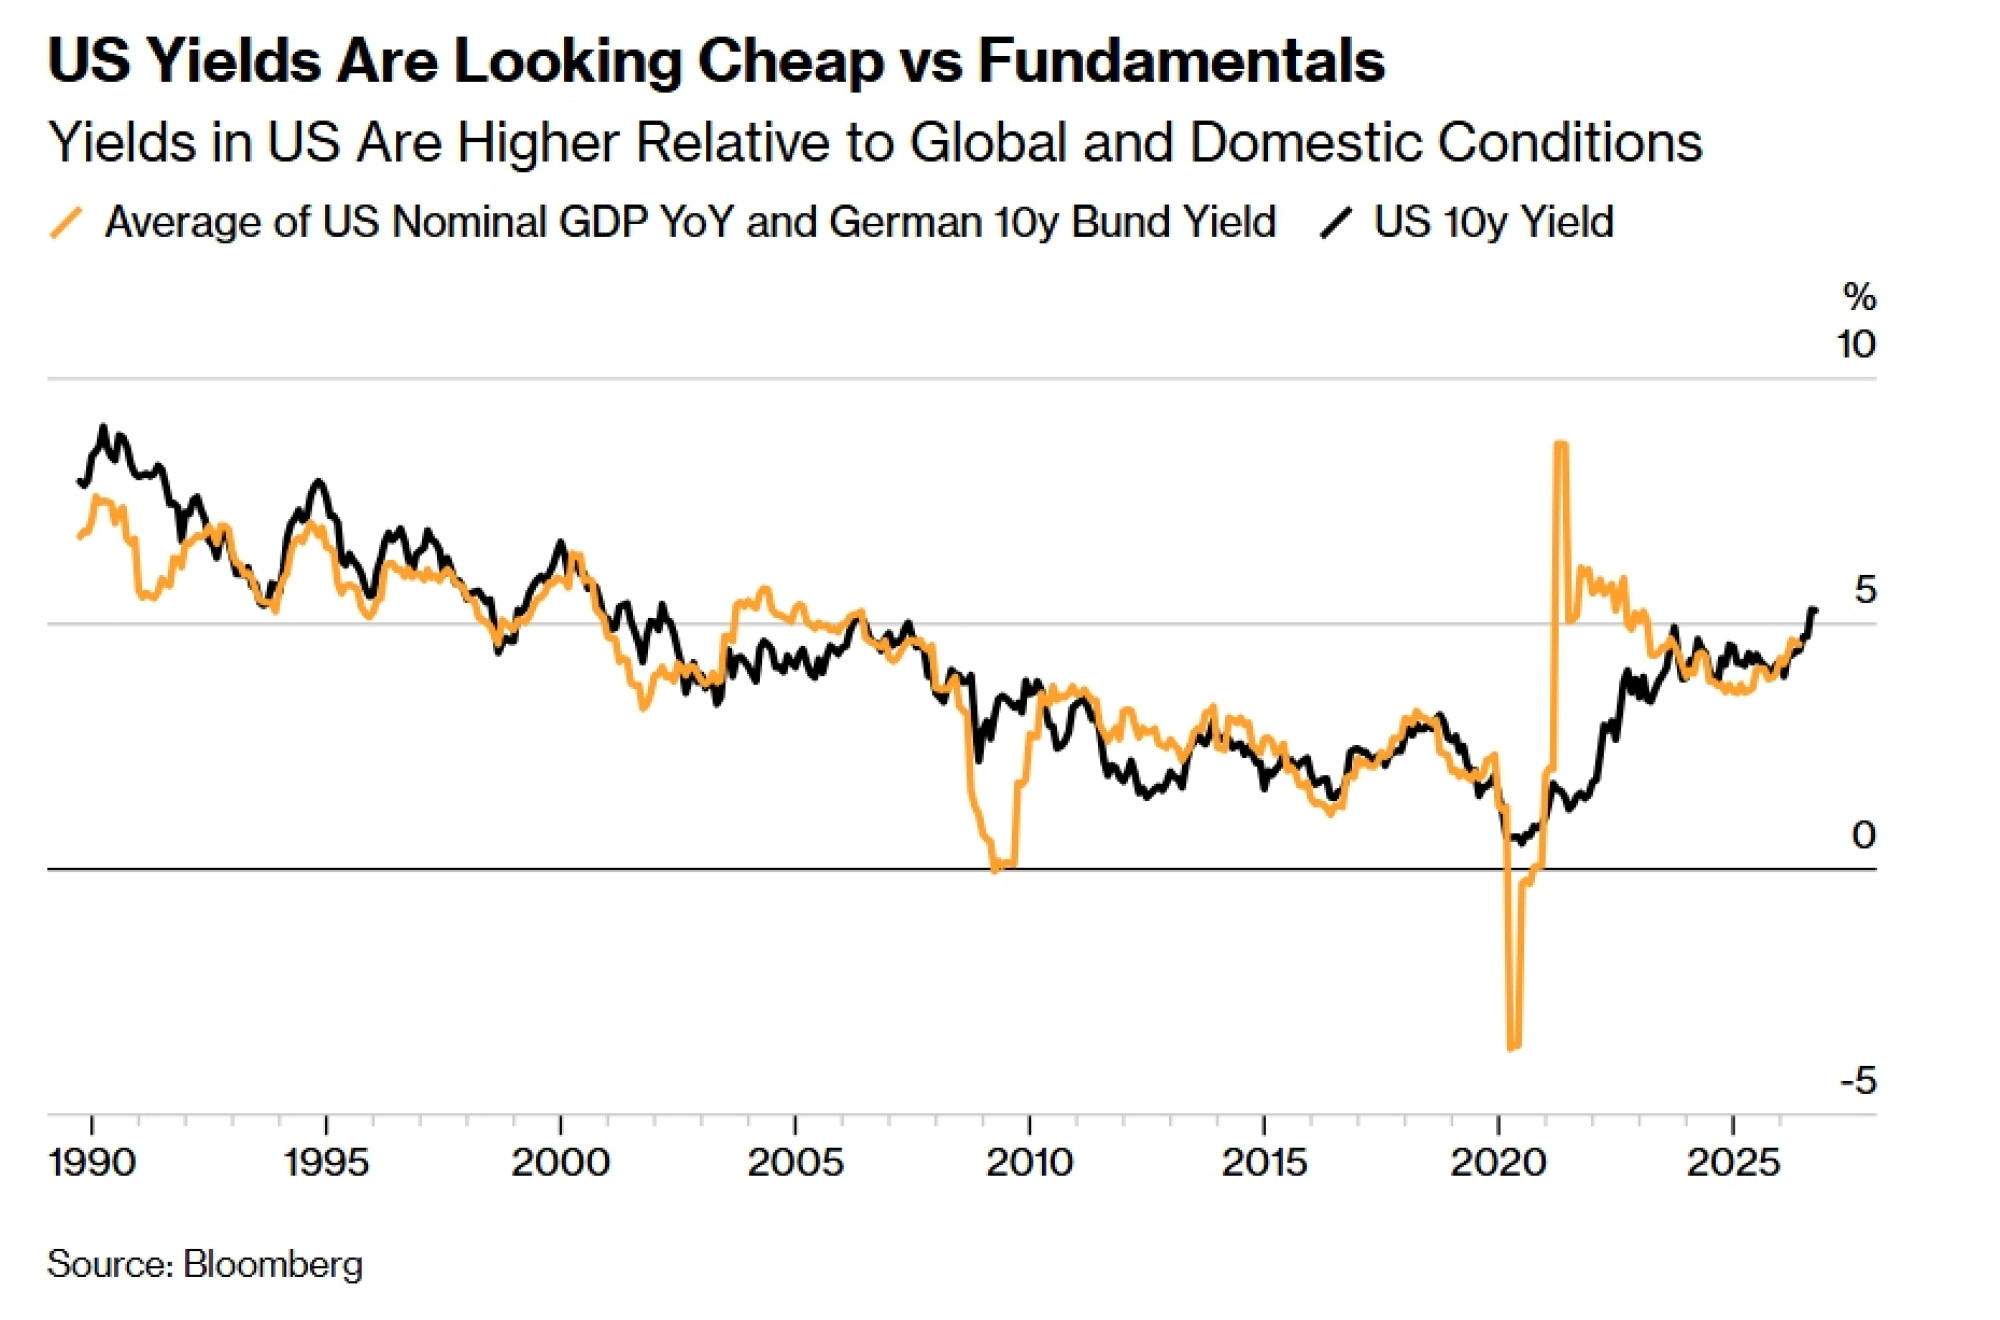
Nominalni BDP odražava domaće gospodarske i inflacijske uvjete te biste u pravilu željeli da dugoročni prinosi budu ispod njega (kao što su danas). Prinos na njemačke obveznice odražava globalni režim kamatnih stopa i poslovni ciklus. Američke državne obveznice stoga su sada jeftine u usporedbi s ovim referentnim mjerilom, no strani ili domaći kupci još se nisu odlučno pojavili.
Kupci su ostali ravnodušni unatoč jasnom rastu prinosa u odnosu na temeljne pokazatelje. Prinos na desetogodišnje obveznice viši je za više od 60 baznih bodova od svoje realne vrijednosti, što impliciraju podizanje kamatnih stopa globalnih središnjih banaka, krivulja prinosa, nafta i referentna kamatna stopa.
Američke obveznice također su jeftine u usporedbi s dionicama. Premija rizika na dionice, odnosno ostvareni prinos od zarade u usporedbi s prinosom na desetogodišnje obveznice, negativna je i na najnižoj je razini u posljednjih više od 20 godina. (Na temelju očekivane zarade, premija rizika na dionice nije baš tako niska kao što je bila 2025. godine, ali je vrlo blizu.)
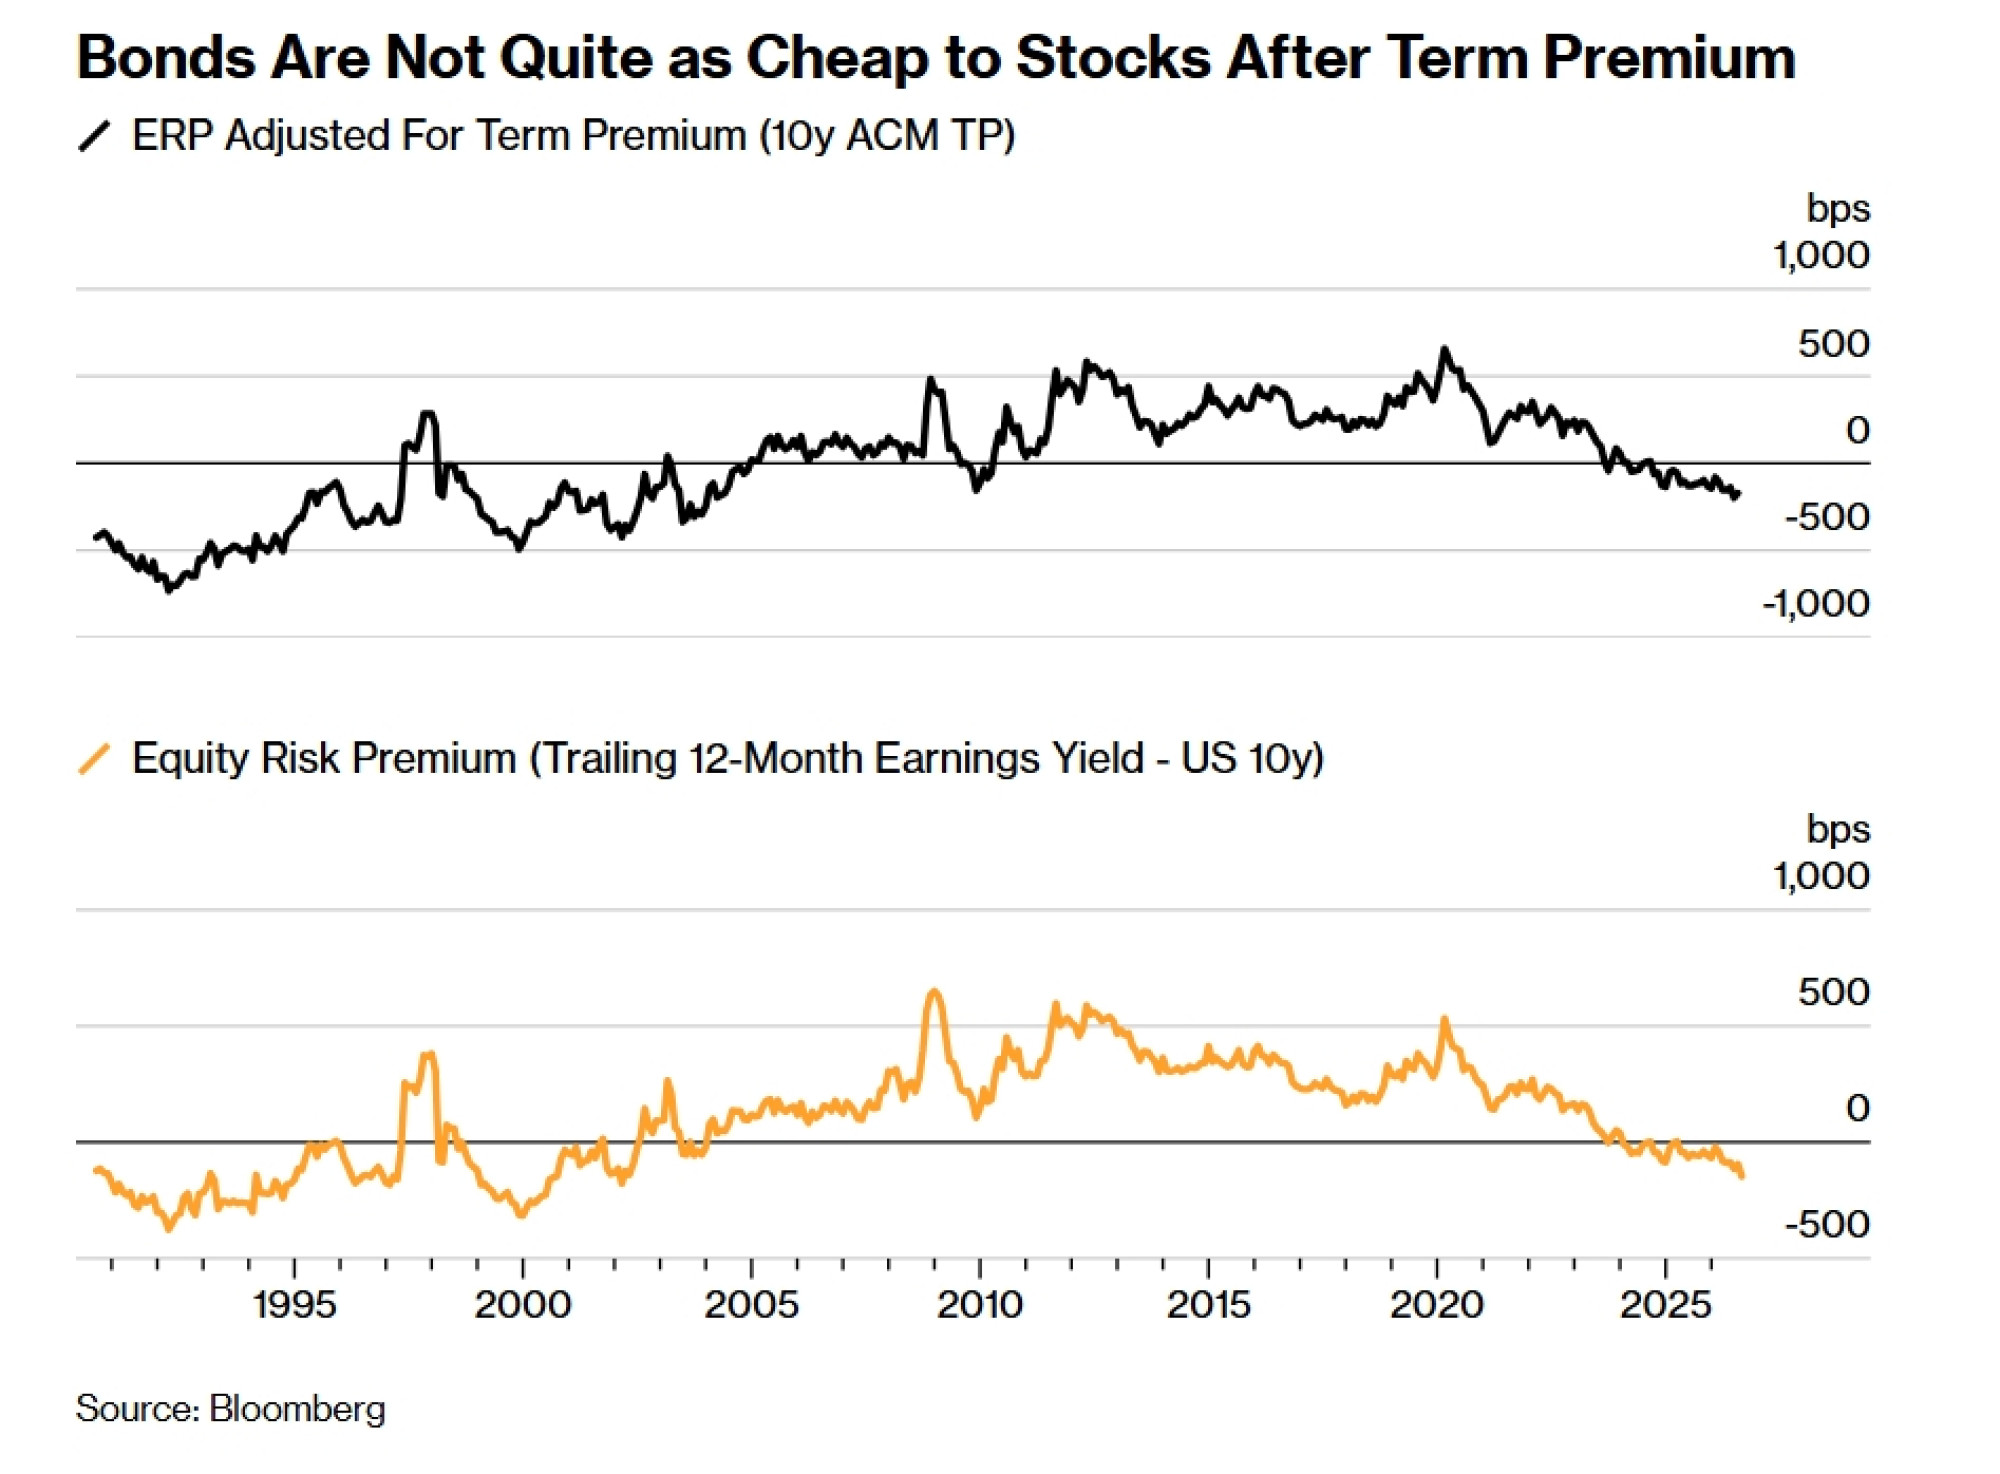
Prilagodba prinosa za premiju na rok dospijeća daje pošteniju usporedbu. Uostalom, vjerojatno ne biste prelazili s dionica na obveznice ako je rast prinosa u potpunosti vođen naknadom za pogoršanje rizika američkih obveznica. Na toj osnovi američke državne obveznice nisu baš toliko jeftine, ali su i dalje privlačne (donji dio gornjeg grafikona).
I na cjenovnoj osnovi obveznice izgledaju jeftino u usporedbi s dionicama. Omjer dionica i obveznica blago je pao s rasprodajom obveznica, ali je i dalje za oko jednu standardnu devijaciju iznad prosjeka. Kao što vidimo, taj niz teži osciliranju oko svoje srednje vrijednosti, prebacujući granice i prema gore i prema dolje.
U usporedbi s globalnim tržištima državnih obveznica u cjelini, američke obveznice ne izgledaju osobito podcijenjeno, jer su se obveznice diljem svijeta također rasprodavale. No ne izgledaju ni precijenjeno. Prinosi u SAD-u rasli su po približno istoj stopi kao i prosjek globalnih razvijenih tržišta posljednjih mjeseci.
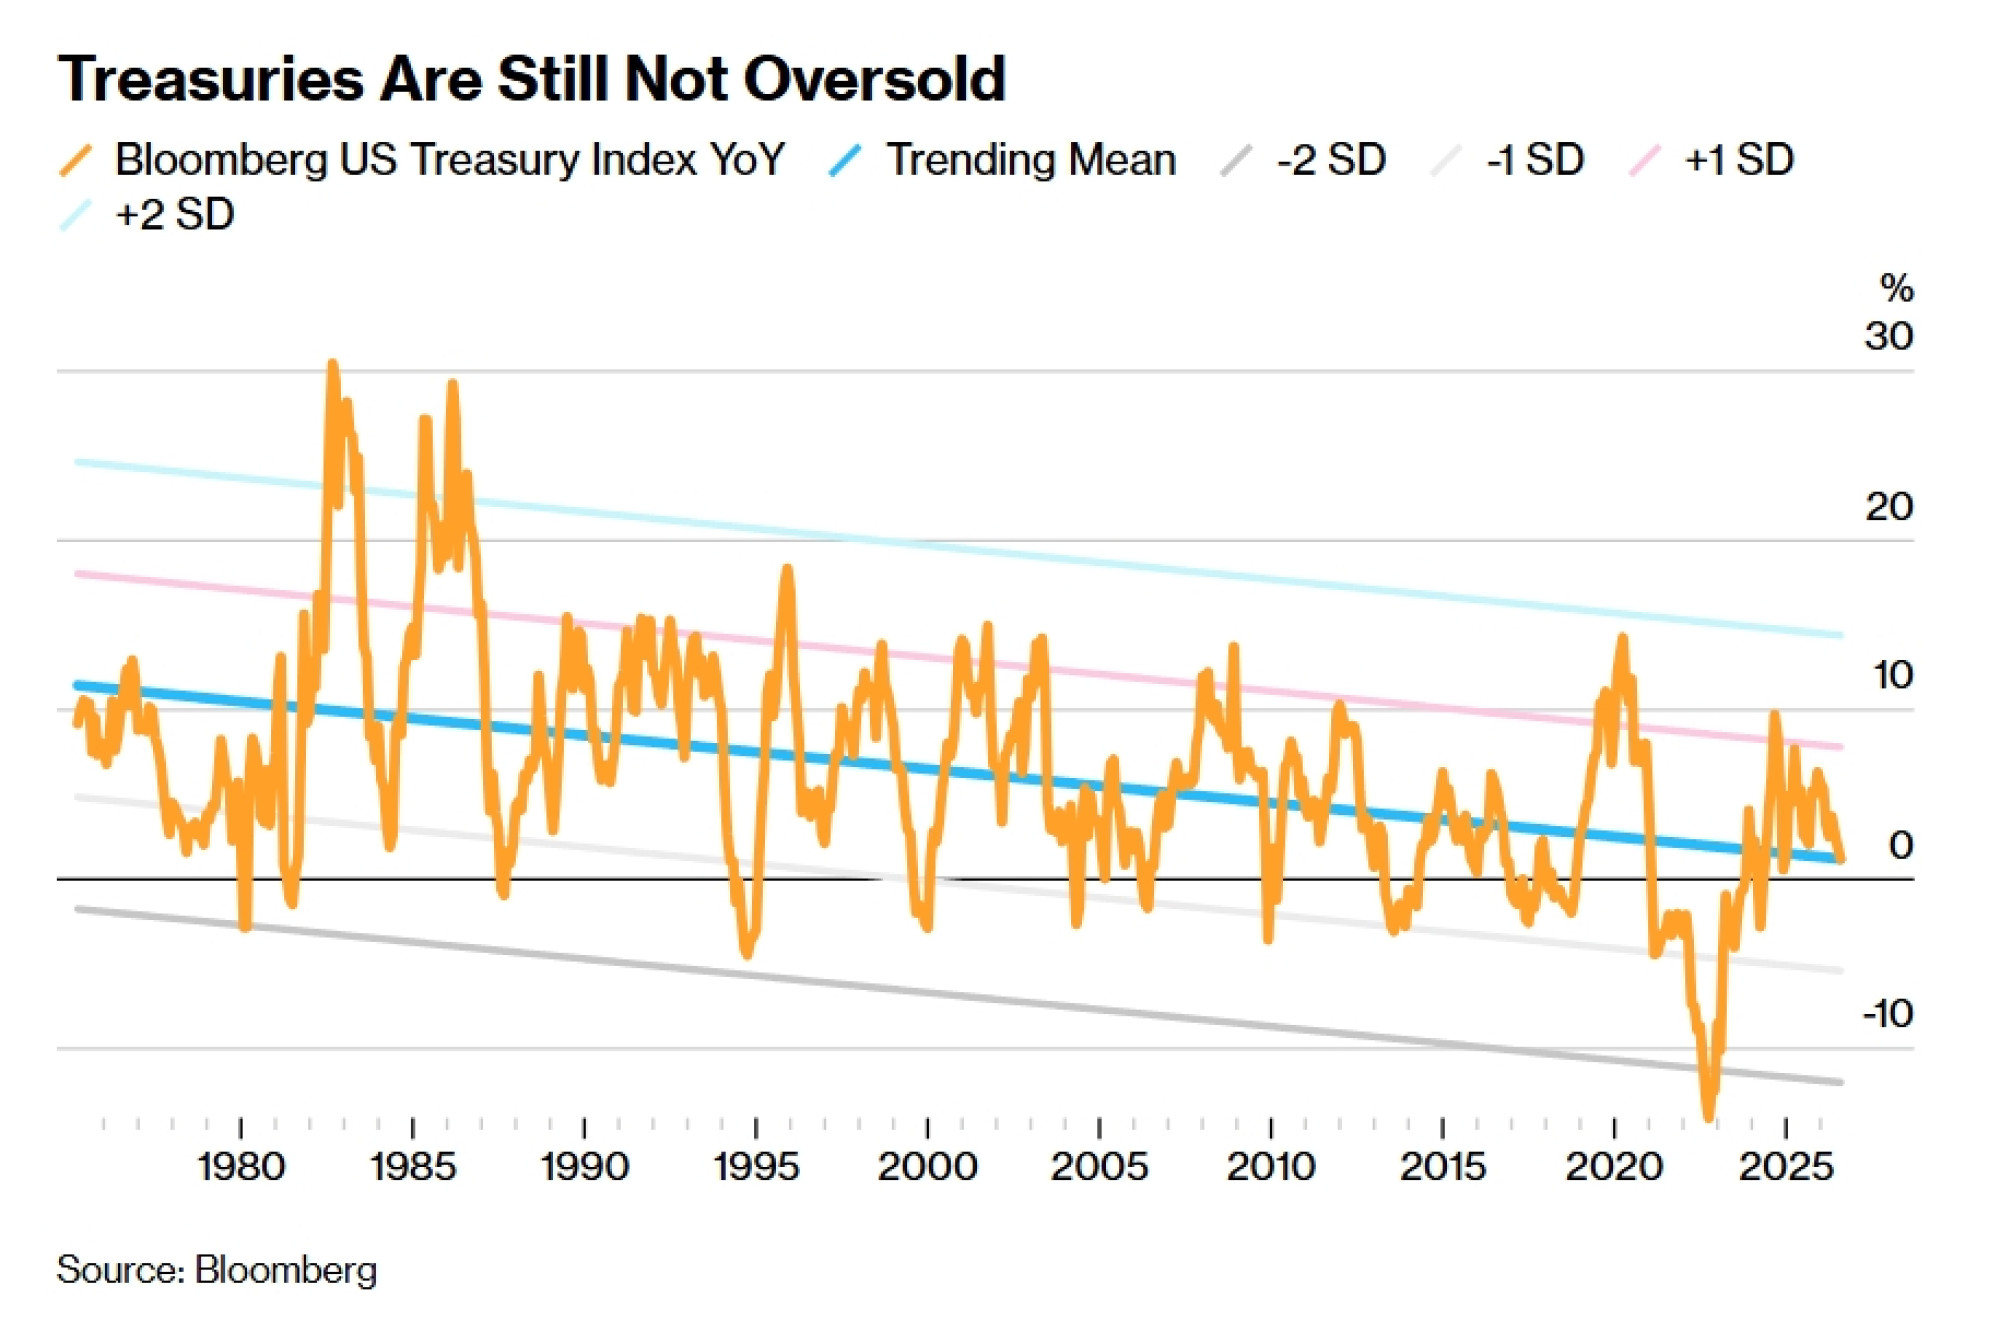
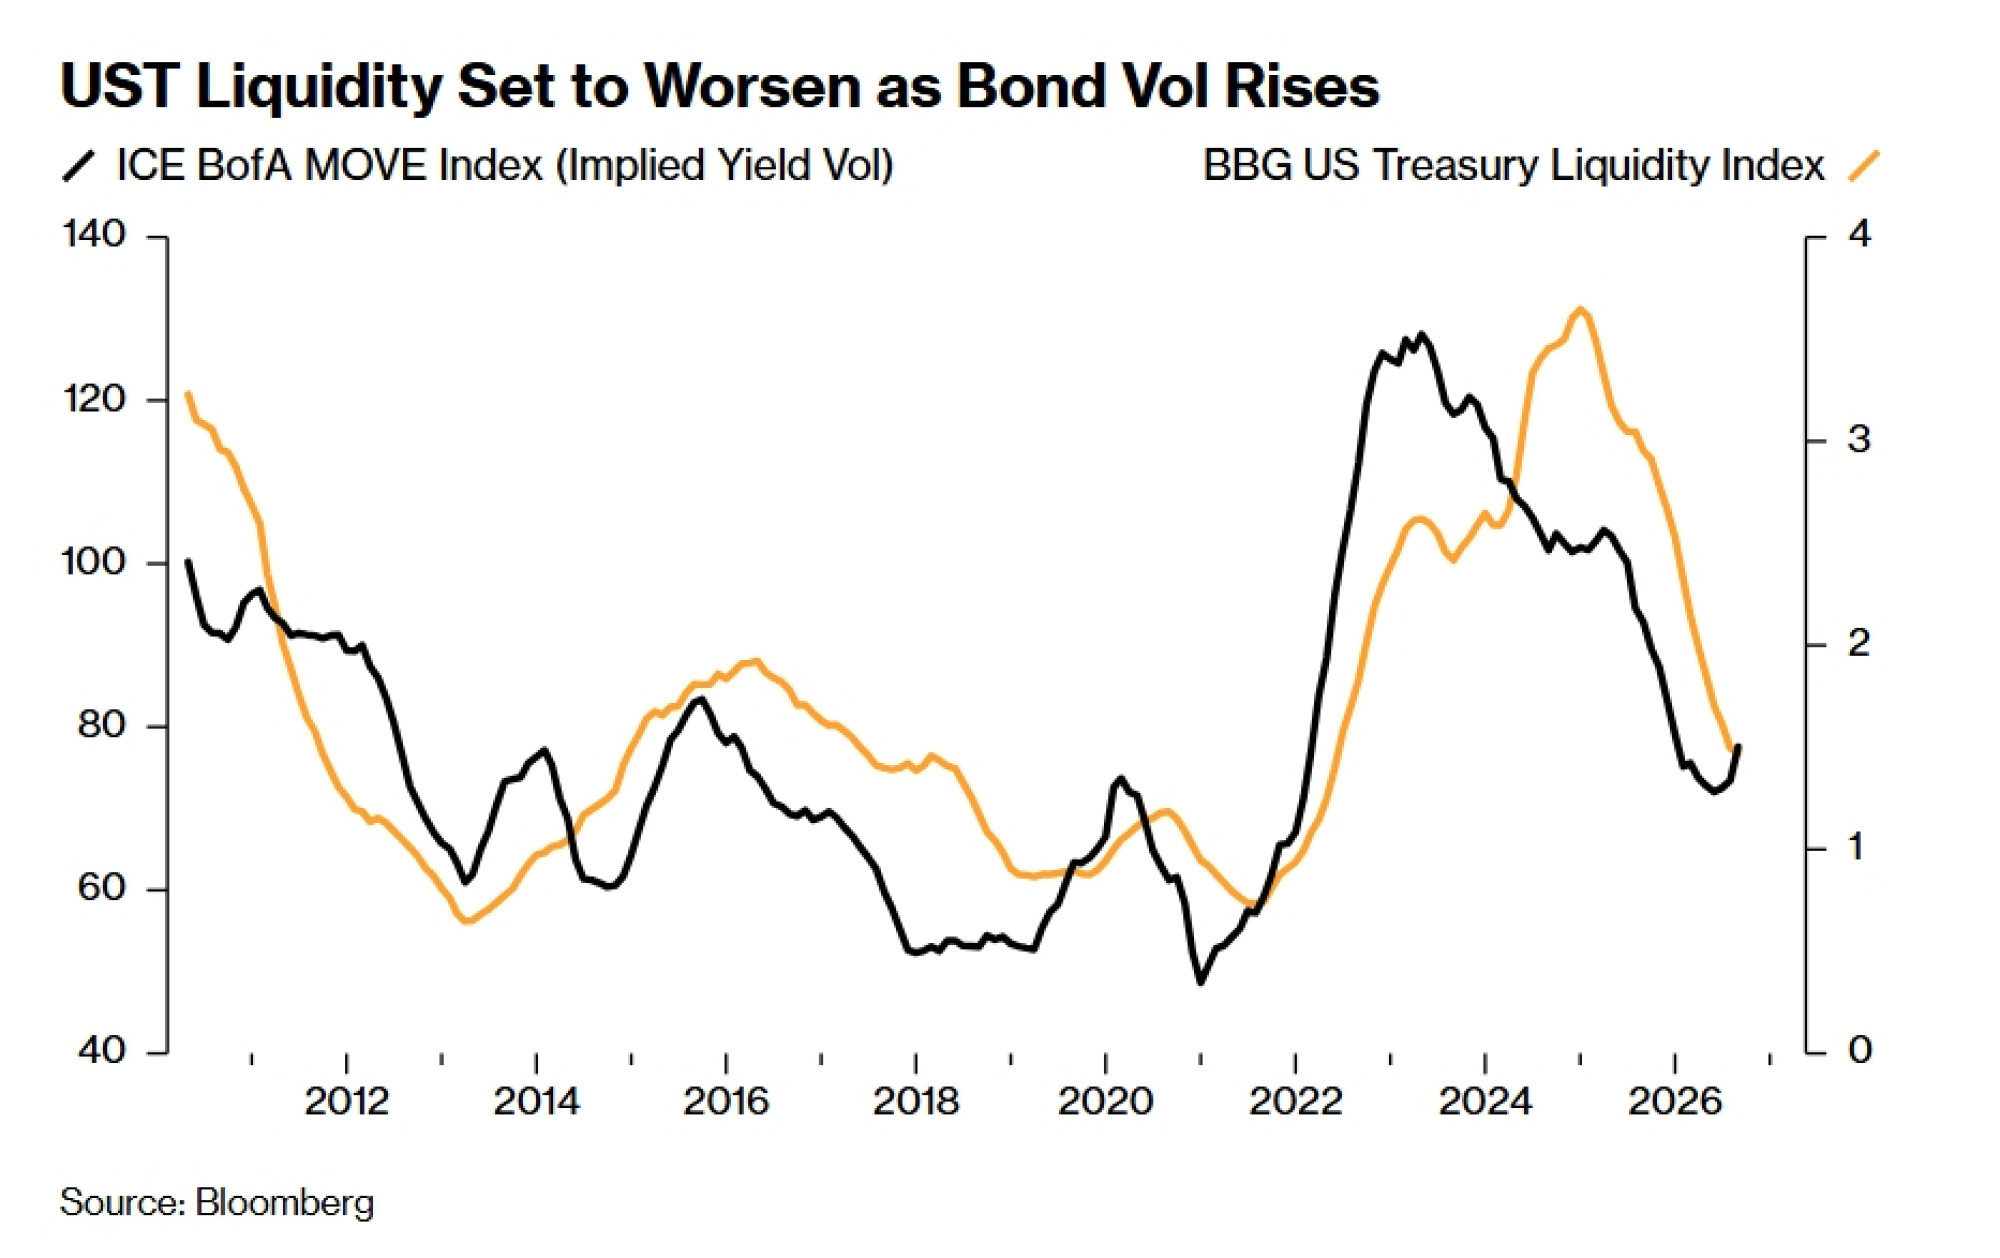
Ipak, kupci, budite oprezni. Postoje razlozi zašto bi prinosi mogli nastaviti rasti, čak i ako u kraćem roku dođe do predaha.